تُعدّ الأنظمة المحاسبية العمود الفقري لأي كيان تجاري، سواء كان صغيراً ناشئاً أو مؤسسة عملاقة، فهي التي تضمن تتبع العمليات المالية بدقة وتوفر رؤية واضحة للوضع الاقتصادي. إن فهم شامل لـ انواع النظام المحاسبي المتاحة هو الخطوة الأولى نحو اختيار الحل الأمثل الذي يلبي احتياجات عملك المتغيرة ويساهم في استقراره ونجاحه.
من خلال هذا المقال، سنستعرض معاً أهم انواع النظام المحاسبي، ونتعمق في تفاصيل كل منها، لنقدم لك رؤية شاملة تمكنك من اتخاذ قرارات مالية مستنيرة. في OMK، ندرك تماماً أهمية اختيار نظام محاسبي فعال، ولذا نسعى دائماً لتقديم أفضل الاستشارات والخدمات كـ مكتب محاسب قانوني لمساعدتك في بناء وتطوير نظامك المحاسبي.
ما هو مفهوم النظام المحاسبي؟
النظام المحاسبي هو ببساطة الإطار المنظم الذي تستخدمه أي منظمة لجمع وتصنيف وتسجيل وتلخيص وتحليل التقارير المالية الخاصة بها. هو ليس مجرد مجموعة من البرامج أو الدفاتر، بل هو منظومة متكاملة من الإجراءات والوثائق والأشخاص والتقنيات، تعمل جميعها بتناغم لإنتاج معلومات مالية دقيقة وموثوقة.
والحقيقة أن جوهر أي نظام محاسبي يكمن في قدرته على تحويل البيانات الخام – مثل فواتير الشراء والبيع والإيصالات البنكية – إلى معلومات قيمة يمكن للإدارة والجهات الخارجية الاعتماد عليها لاتخاذ القرارات. يساعد هذا النظام الشركات على تتبع تدفقاتها النقدية، وتقييم أصولها والتزاماتها، وفهم أدائها المالي العام، مما يساهم في الحفاظ على صحتها المالية. وكثيراً ما يغفل الناس عن أن النظام المحاسبي الفعال هو درع الحماية الأول للشركة ضد الأخطاء المالية والاحتيال.
أنواع نظام المحاسبة
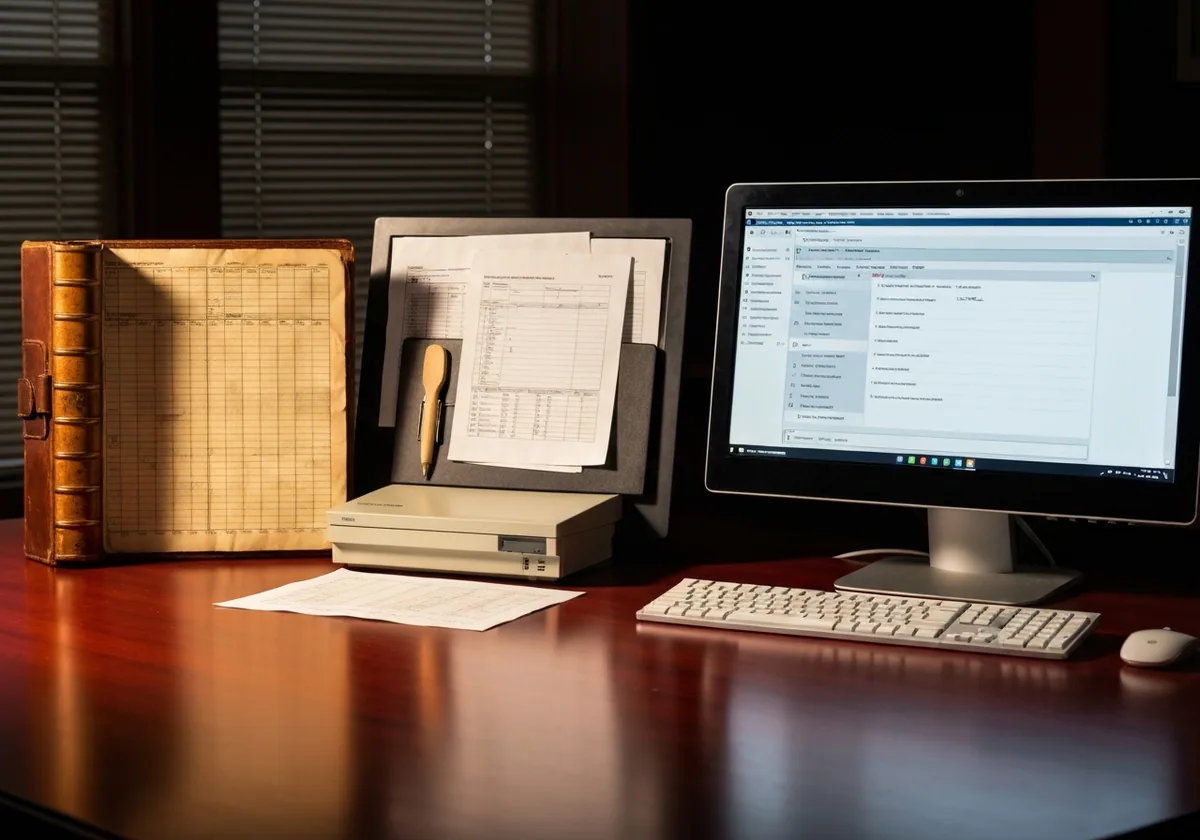
تطورت أنظمة المحاسبة بشكل كبير على مر السنين، بدءاً من الدفاتر الورقية التقليدية وصولاً إلى الحلول الرقمية المتطورة التي نراها اليوم. هذا التطور كان ضرورياً لمواكبة التعقيدات المتزايدة للأعمال التجارية وضرورة الحصول على معلومات فورية ودقيقة. فهم هذه التطورات يساعدك على تقدير القيمة الحقيقية لكل نوع من انواع المحاسبه المتاحة.
ما يلفت الانتباه هنا هو أن كل نظام صُمم ليخدم غرضاً معيناً أو ليتناسب مع حجم معين من الأعمال أو طبيعة معينة للصناعة. اختيار النوع المناسب ليس مجرد تفضيل، بل هو قرار استراتيجي يؤثر على كفاءة العمليات وشفافية البيانات المالية.
نظام المحاسبة الإلكتروني
- يعتمد على برامج وتطبيقات حاسوبية لتسجيل ومعالجة البيانات المالية بدلاً من الطرق اليدوية.
- يقلل بشكل كبير من الأخطاء البشرية ويوفر الوقت والجهد في إعداد التقارير.
- يوفر إمكانية الوصول السريع إلى البيانات والقدرة على تحليلها بشكل فعال.
- يتطلب استثماراً أولياً في البرمجيات والأجهزة، بالإضافة إلى تدريب الموظفين.
- غالباً ما يكون هذا النظام هو الخيار الأول للشركات التي تسعى لتحديث عملياتها المحاسبية.
نظام المحاسبة المتكامل
- يجمع بين عدة وحدات محاسبية ووظيفية (مثل دفتر الأستاذ العام، حسابات المدينين، حسابات الدائنين، المخزون، الرواتب) في نظام واحد مترابط.
- يوفر رؤية شاملة ومتسقة للوضع المالي للشركة من خلال دمج جميع البيانات في قاعدة بيانات مركزية.
- يسهل عملية تبادل المعلومات بين الأقسام المختلفة ويحسن من كفاءة سير العمل.
- يتطلب تخطيطاً دقيقاً وتكاليف تنفيذ وصيانة أعلى نظراً لتعقيده وحجمه.
- يُعتبر مثالياً للشركات المتوسطة والكبيرة التي تحتاج إلى تنسيق عملياتها المتعددة.
نظام المحاسبة السحابي
- يُدار هذا النظام عبر الإنترنت، حيث يتم استضافة البيانات والبرمجيات على خوادم مقدم الخدمة (cloud provider).
- يتيح الوصول إلى البيانات المالية من أي مكان وفي أي وقت، باستخدام أي جهاز متصل بالإنترنت.
- يقلل من الحاجة إلى بنية تحتية تقنية مكلفة داخل الشركة ويقدم تحديثات تلقائية للبرامج.
- يوفر مرونة عالية في التوسع أو التقليص حسب احتياجات العمل المتغيرة.
- قد تثير قضايا أمن البيانات والخصوصية بعض المخاوف، على الرغم من أن معظم مقدمي الخدمات السحابية يوفرون مستويات أمان عالية جداً.
عناصر نظام المحاسبة الجيد
- الدقة والموثوقية: يجب أن ينتج معلومات مالية خالية من الأخطاء ويمكن الاعتماد عليها.
- المرونة وقابلية التكيف: القدرة على التكيف مع التغيرات في حجم العمل أو في اللوائح المحاسبية.
- السرية والأمان: حماية البيانات المالية الحساسة من الوصول غير المصرح به أو الفقدان.
- سهولة الاستخدام: واجهة بسيطة ومفهومة للمستخدمين لتقليل الأخطاء وزيادة الكفاءة.
- قابلية التوسع: القدرة على النمو مع نمو الشركة دون الحاجة إلى استبدال النظام بالكامل.
- الشمولية: تغطية جميع العمليات المحاسبية اللازمة للشركة.
مزايا استخدام برامج المحاسبة في بناء نظام محاسبي متكامل
الاعتماد على برامج المحاسبة الحديثة لم يعد خياراً ترفيهياً، بل أصبح ضرورة حتمية للشركات التي تتطلع إلى الكفاءة والدقة. هذه البرامج توفر حزمة من المزايا التي تُحدث فارقاً حقيقياً في الإدارة المالية، وتساهم في بناء نظام محاسبي متكامل يصمد أمام التحديات.
- دقة متناهية وتجنب الأخطاء البشرية: تقوم البرامج بحساب الأرقام تلقائياً، مما يقلل بشكل كبير من الأخطاء التي قد تحدث عند الإدخال اليدوي أو الحسابات المعقدة. هذه الدقة تنعكس على جودة التقارير المالية وموثوقيتها.
- توفير الوقت والجهد في إدخال البيانات ومعالجتها: تُمكن البرامج المحاسبية من أتمتة العديد من المهام المتكررة، مثل ترحيل القيود وإعداد التقارير، مما يحرر المحاسبين للتركيز على التحليل والتخطيط بدلاً من العمليات الروتينية.
- تحليل مالي أعمق وتقارير فورية: يمكن للبرامج إنشاء تقارير مالية وتحليلية متنوعة في غضون ثوانٍ، مما يوفر للإدارة رؤى فورية حول الأداء المالي، ويساعد في تحديد الاتجاهات واتخاذ قرارات سريعة ومبنية على بيانات.
- الامتثال للمعايير المحاسبية والضريبية: تتضمن العديد من البرامج تحديثات منتظمة لضمان الامتثال لأحدث المعايير المحاسبية واللوائح الضريبية المحلية والدولية، مما يقلل من مخاطر عدم الامتثال والغرامات المحتملة.
- تحسين عملية اتخاذ القرار: بفضل البيانات الدقيقة والتقارير الشاملة المتاحة في الوقت الحقيقي، يمكن للمديرين اتخاذ قرارات أفضل بشأن الاستثمار، والتوسع، وإدارة التكاليف، والتسعير، وغيرها من الجوانب الحيوية للعمل.
- حماية البيانات المالية: توفر هذه البرامج غالباً ميزات أمان متقدمة، مثل التشفير والنسخ الاحتياطي التلقائي، لحماية البيانات المالية الحساسة من الفقدان أو الوصول غير المصرح به، وهو أمر بالغ الأهمية في عصر التهديدات السيبرانية المتزايدة.
مكونات وخصائص النظام المحاسبي
لتشكيل نظام محاسبي قوي وفعال، يجب أن تتضافر عدة مكونات أساسية مع خصائص محددة لضمان سير العمل المالي بسلاسة. هذه المكونات تعمل معاً كآلية واحدة لترجمة الأحداث الاقتصادية إلى أرقام ذات معنى.
- المستندات الدفتارية (الوثائق): هي الأساس الذي تُبنى عليه جميع القيود المحاسبية، وتشمل الفواتير، الإيصالات، الشيكات، كشوفات البنوك، وغيرها. هذه الوثائق هي الدليل المادي على حدوث المعاملات المالية.
- مجموعة السجلات (الدفاتر المحاسبية): تتكون من دفتر اليومية الذي تسجل فيه المعاملات أولاً بأول، ودفتر الأستاذ العام الذي يصنف هذه المعاملات في حسابات محددة (مثل النقدية، المبيعات، المشتريات). هذه السجلات هي الوعاء الذي يحفظ البيانات المنظمة.
- مجموعة التقارير المالية: تشمل القوائم المالية الرئيسية مثل قائمة الدخل، الميزانية العمومية، قائمة التدفقات النقدية، وقائمة التغيرات في حقوق الملكية. هذه التقارير هي مخرجات النظام التي تقدم ملخصاً للأداء المالي والوضع المالي للشركة.
- دليل الحسابات: هو قائمة منظمة بجميع الحسابات التي تستخدمها الشركة، مصنفة بطريقة منطقية لتسهيل تسجيل وتصنيف المعاملات. يعتبر هذا الدليل بمثابة خارطة طريق للنظام المحاسبي.
- الرقابة الداخلية: مجموعة من السياسات والإجراءات التي توضع لضمان دقة البيانات، وحماية الأصول، ومنع الاحتيال، والامتثال للسياسات والقوانين. هذه الرقابة هي صمام الأمان لأي نظام محاسبي.
- العنصر البشري (المحاسبون والمديرون): هم الذين يقومون بتشغيل النظام، إدخال البيانات، تحليل التقارير، واتخاذ القرارات بناءً عليها. كفاءتهم وخبرتهم لا غنى عنها لنجاح أي نظام.
أهمية النظام المحاسبي للشركات الصغيرة
غالباً ما تعتقد الشركات الصغيرة أن النظام المحاسبي المعقد لا يناسبها، أو أنه ترف يمكن الاستغناء عنه. لكن الحقيقة هي أن النظام المحاسبي الفعال ضروري جداً لنجاحها واستمراريتها، وربما أكثر أهمية لها من الشركات الكبيرة التي تمتلك موارد أكبر.
- تتبع النفقات والإيرادات بدقة: يساعد النظام الشركات الصغيرة على فهم أين تذهب أموالها ومن أين تأتي، مما يتيح لها إدارة مواردها بشكل أفضل وتجنب المفاجآت غير السارة.
- إدارة التدفقات النقدية بفاعلية: يوفر رؤية واضحة للسيولة النقدية، مما يمكن أصحاب الأعمال من التخطيط للمدفوعات والاستثمارات، وتجنب نقص السيولة الذي قد يعيق العمليات اليومية.
- سهولة إعداد الإقرارات الضريبية: يجمع النظام جميع البيانات المالية المطلوبة لإعداد الإقرارات الضريبية بدقة وفي الوقت المحدد، مما يقلل من احتمالية الأخطاء والغرامات ويضمن الامتثال القانوني.
- فهم الأداء المالي: يمكن أصحاب الشركات الصغيرة من تقييم ربحية منتجاتهم أو خدماتهم، وتحديد نقاط القوة والضعف، واتخاذ قرارات تصحيحية لتحسين الأداء العام.
- دعم النمو المستقبلي: يوفر أساساً متيناً للتحليل المالي والتخطيط الاستراتيجي، مما يساعد الشركة على اتخاذ قرارات مستنيرة بشأن التوسع، والحصول على التمويل، وجذب المستثمرين المحتملين.
عناصر النظام المحاسبي
يمكن النظر إلى النظام المحاسبي كعملية متسلسلة تتكون من عدة عناصر مترابطة، كل عنصر يؤدي دوراً حيوياً في تحويل البيانات الخام إلى معلومات مالية قابلة للاستخدام. هذه العناصر تشكل دورة محاسبية متكاملة.
- المدخلات (Input): هي البيانات المالية الأولية التي يتم جمعها من الوثائق والمستندات المختلفة، مثل الفواتير، الإيصالات، أوامر الشراء، وأوامر البيع. هذه هي نقطة البداية لأي عملية محاسبية.
- المعالجة (Processing): تتضمن هذه المرحلة تسجيل المدخلات في دفاتر اليومية، ثم ترحيلها إلى حسابات دفتر الأستاذ العام، وإجراء التسويات اللازمة في نهاية الفترة المحاسبية. هذه هي المرحلة التي يتم فيها تنظيم البيانات وتحويلها.
- المخرجات (Output): هي المعلومات المالية النهائية التي يتم إنتاجها على شكل تقارير وقوائم مالية، مثل قائمة الدخل، الميزانية العمومية، وقائمة التدفقات النقدية. هذه المخرجات تُستخدم لاتخاذ القرارات وتقييم الأداء.
- التغذية الراجعة (Feedback): تتضمن تحليل وتقييم المخرجات المالية لتحديد مدى فعالية النظام، وتحديد أي مشاكل أو فرص للتحسين. تساعد هذه التغذية الراجعة في تحسين الأداء المستقبلي وتعديل النظام عند الحاجة.
- الرقابة (Control): هي الآليات والإجراءات التي تضمن دقة البيانات، وحماية الأصول، والامتثال للسياسات والإجراءات الداخلية والخارجية. هذه الرقابة تضمن سلامة وموثوقية النظام بأكمله.
كيفية تصميم النظام المحاسبي للشركات الصغيرة
تصميم نظام محاسبي للشركات الصغيرة يتطلب منهجاً عملياً ومرناً، مع الأخذ في الاعتبار محدودية الموارد والحاجة إلى البساطة. الهدف هو إنشاء نظام فعال يوفر البيانات الأساسية دون تعقيدات غير ضرورية.
- تحديد الاحتياجات والأهداف: ابدأ بتحديد ما تحتاجه شركتك بالضبط من النظام المحاسبي. هل هو فقط لتتبع النفقات؟ أم لإعداد الفواتير؟ أم لتتبع الأصول المحاسبية وإدارة المخزون؟ وضح أهدافك بوضوح.
- اختيار البرمجيات المناسبة: ابحث عن برامج محاسبية سهلة الاستخدام ومصممة للشركات الصغيرة، ويفضل أن تكون سحابية لتوفير المرونة. قارن بين الميزات والتكاليف والدعم الفني المتاح.
- إعداد دليل الحسابات: قم بإنشاء دليل حسابات مبسط وواضح يتناسب مع طبيعة عملك، وتأكد من أنه يغطي جميع الإيرادات والمصروفات والأصول والالتزامات الرئيسية.
- وضع إجراءات عمل واضحة: حدد من سيكون مسؤولاً عن إدخال البيانات، وكيف ومتى سيتم مراجعة الحسابات، ومن سيعد التقارير. البساطة والوضوح هما المفتاح هنا.
- التدريب والصيانة المستمرة: تأكد من تدريب الموظفين على استخدام النظام بشكل صحيح، وخطط للصيانة الدورية والتحديثات لضمان استمرارية عمل النظام بكفاءة.
- الاستعانة بخبرة خارجية: لا تتردد في طلب المساعدة من مكتب محاسب قانوني متخصص مثل OMK لتصميم النظام، خاصة في المراحل الأولى، لضمان بناء أساس صحيح.
كيفية تصميم النظام المحاسبي للشركات الكبيرة
تتطلب الشركات الكبيرة نظاماً محاسبياً أكثر تعقيداً وشمولية، قادراً على التعامل مع حجم كبير من المعاملات، وتلبية متطلبات تقارير متعددة، وتوفير تكامل مع أنظمة أخرى. هذه العملية تتطلب تخطيطاً استراتيجياً وموارد كبيرة.
- تحليل معمق للهيكل التنظيمي والعمليات: يجب فهم جميع الأقسام والوظائف داخل الشركة، وكيف تتفاعل مع بعضها البعض، وما هي متطلباتها المحاسبية الفريدة. هذا التحليل يشمل تدفقات العمل الحالية والمستقبلية.
- تكامل الأنظمة الفرعية (ERP): غالباً ما تستخدم الشركات الكبيرة أنظمة تخطيط موارد المؤسسات (ERP) التي تدمج المحاسبة مع الموارد البشرية، إدارة المخزون، المبيعات، والإنتاج. يجب تصميم النظام المحاسبي ليتكامل بسلاسة مع هذه الأنظمة.
- تلبية متطلبات الامتثال المعقدة: يجب أن يكون النظام قادراً على التعامل مع لوائح ضريبية ومحاسبية متعددة، سواء كانت محلية أو دولية، وأن يوفر التقارير اللازمة للامتثال لهذه اللوائح بدقة.
- تصميم نظام رقابة داخلية صارم: نظراً لحجم المعاملات وتعقيد العمليات، يجب أن يتضمن النظام آليات رقابة داخلية قوية لمنع الاحتيال والأخطاء، وضمان الفصل بين المهام.
- فريق عمل متخصص ودعم فني: يتطلب تنفيذ وصيانة نظام محاسبي كبير فريقاً من الخبراء في المحاسبة وتكنولوجيا المعلومات، بالإضافة إلى دعم فني مستمر لضمان عمل النظام بكفاءة عالية.
- الأمن السيبراني المتقدم: نظراً لحجم وحساسية البيانات المالية للشركات الكبيرة، يجب أن يتضمن النظام تدابير أمن سيبراني متقدمة لحماية البيانات من الهجمات والاختراقات المحتملة.
الأسئلة الشائعة
ما الفرق بين المحاسبة المالية ومحاسبة التكاليف؟
المحاسبة المالية تركز على إعداد التقارير المالية الخارجية (مثل قائمة الدخل والميزانية العمومية) للمساهمين والدائنين والجهات الحكومية، وتهدف إلى إظهار الأداء المالي العام للشركة. أما محاسبة التكاليف فتركز على تجميع وتحليل بيانات التكلفة الداخلية للمساعدة في اتخاذ القرارات الإدارية، مثل تحديد تكلفة المنتج أو الخدمة، وتخطيط الميزانيات، وتقييم كفاءة العمليات.
هل يمكن للشركات الصغيرة أن تستخدم نظام محاسبي متكامل؟
نعم، يمكن للشركات الصغيرة استخدام أنظمة محاسبية متكاملة، خاصةً تلك التي تقدم حلولاً سحابية قابلة للتوسع. في حين أن الأنظمة المتكاملة الكبيرة قد تكون معقدة ومكلفة، إلا أن هناك العديد من البرامج السحابية التي توفر تكاملاً محدوداً مع وحدات أساسية (مثل الفواتير، المصروفات، والتقارير) والتي تناسب احتياجات الشركات الصغيرة والمتوسطة بشكل ممتاز، مما يمكنها من النمو دون الحاجة لتغيير النظام لاحقاً.
ما هي الأخطاء الشائعة عند اختيار انواع النظام المحاسبي؟
أحد الأخطاء الشائعة هو عدم تحديد الاحتياجات الحقيقية للشركة قبل الشراء، مما يؤدي إلى اختيار نظام إما مفرط التعقيد أو غير كافٍ. خطأ آخر هو التركيز على التكلفة الأولية فقط وتجاهل تكاليف الصيانة والتدريب والتحديثات المستقبلية. كما أن عدم التفكير في قابلية النظام للتوسع مع نمو الشركة، أو عدم توفير التدريب الكافي للموظفين، من الأخطاء التي كثيراً ما تقع فيها الشركات عند انتقاء انواع النظام المحاسبي.
إن اختيار النظام المحاسبي المناسب لشركتك ليس مجرد قرار تقني، بل هو استثمار استراتيجي في مستقبل أعمالك. فهم انواع النظام المحاسبي المتاحة، ومكونات كل منها، وكيفية تصميمها لتلبية احتياجاتك الخاصة، يضعك على الطريق الصحيح نحو إدارة مالية فعالة ومستدامة. سواء كنت شركة صغيرة تبدأ خطواتها الأولى أو مؤسسة كبيرة تسعى لتحسين كفاءتها، فإن النظام المحاسبي القوي هو ركيزة أساسية لنجاحك. في OMK، نلتزم بتقديم الخبرة والدعم اللازمين لمساعدتك في تحديد الأنسب بين انواع النظام المحاسبي وتنفيذه بسلاسة. لا تتردد في التواصل معنا للحصول على استشارة متخصصة تضمن لعملك أفضل الممارسات المحاسبية.