قرار التسجيل الضريبي ليس مجرد إجراء ورقي تُنجزه ثم تنساه. شروط التسجيل في القيمة المضافة تحكم متى يجب عليك التسجيل، ومتى يحق لك ذلك اختياراً، ومتى تقع في المحظور إن تأخرت. كثير من أصحاب المنشآت يكتشفون هذه التفاصيل متأخرين — وهو ما يكلّفهم غرامات كان يمكن تجنبها تماماً.
في مكتب OMK للمحاسبة القانونية، نرى يومياً كيف يُفرق الفهم الصحيح لهذه الشروط بين منشأة تسير بانتظام ومنشأة تتعثر في أول مواجهة مع هيئة الزكاة والضريبة والجمارك. هذا الدليل مكتوب لمن يريد أن يفهم قبل أن يُقدم.
أنواع التسجيل في ضريبة القيمة المضافة للشركات في السعودية
قبل أن تبدأ أي إجراء، عليك أن تعرف أن التسجيل في ضريبة القيمة المضافة لا يأتي بصورة واحدة. هناك ثلاثة أنواع مختلفة، ولكل منها شروطه وآثاره القانونية.
- التسجيل الإلزامي — يُطبّق على كل منشأة تجاوزت إيراداتها الخاضعة للضريبة عتبة مليون ريال سعودي خلال الاثني عشر شهراً الماضية، أو يُتوقع أن تتجاوزها في الأشهر الاثني عشر القادمة. هنا لا يوجد خيار — التسجيل واجب قانوني.
- التسجيل الاختياري — متاح للمنشآت التي تجاوزت إيراداتها حد ثمانمئة ألف ريال دون أن تبلغ حد المليون. التسجيل في الضريبة المضافة طوعاً قد يكون قراراً ذكياً لاسترداد الضريبة المدفوعة على المشتريات، خاصةً في مراحل التوسع.
- تسجيل غير المقيمين — ينطبق على الأشخاص والكيانات الأجنبية التي تُمارس نشاطاً خاضعاً للضريبة داخل المملكة دون أن يكون لها مقر دائم فيها. هذا النوع له متطلبات إضافية ويستوجب تعيين وكيل ضريبي معتمد.
كل نوع من هذه الأنواع يُرتّب التزامات مختلفة. الخلط بينها — أو الجهل بها — هو أكثر الأخطاء شيوعاً التي يصطدم بها عملاؤنا في مكتب OMK عند بداية التعامل معنا.
شروط التسجيل في القيمة المضافة
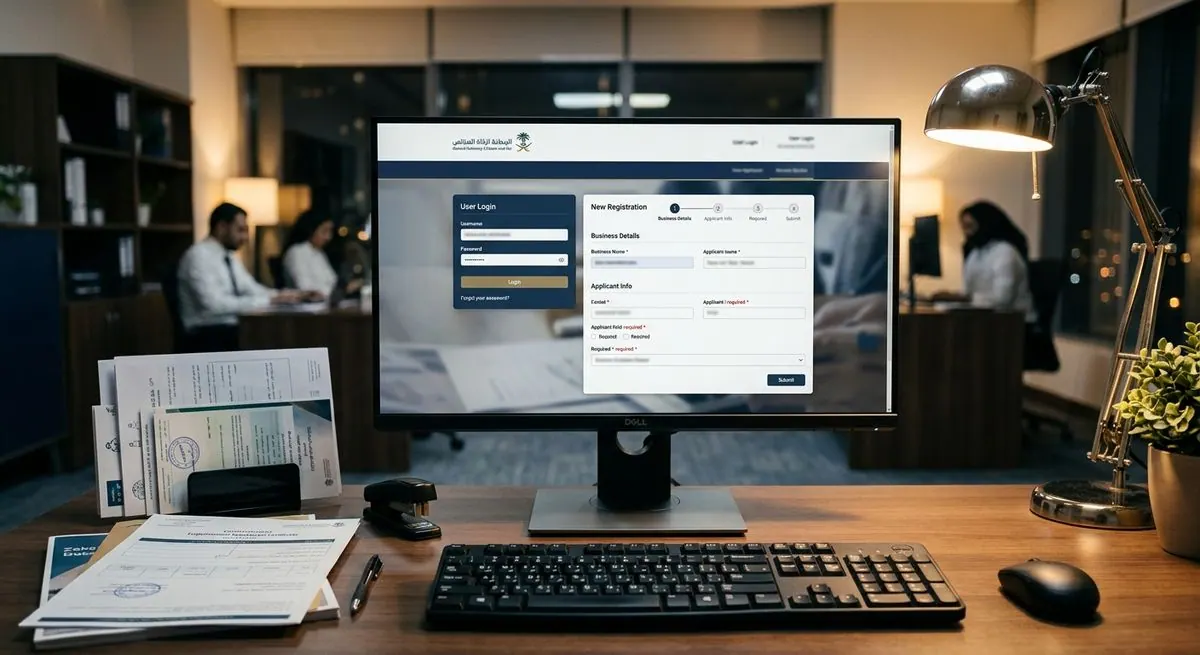
الحقيقة أن شروط التسجيل في القيمة المضافة أوضح مما يتخيله كثيرون — لكن الشيطان يكمن في التفاصيل. هذه هي المتطلبات الجوهرية التي ينبغي استيفاؤها:
- العتبة الإيرادية — يجب أن تتجاوز الإيرادات السنوية الخاضعة للضريبة مليون ريال سعودي للتسجيل الإلزامي، أو ثمانمئة ألف ريال للتسجيل الاختياري.
- ممارسة نشاط اقتصادي فعلي — لا تُسجَّل كيانات خاملة أو التي لا تُدرّ دخلاً خاضعاً للضريبة. النشاط يجب أن يكون قائماً وموثقاً.
- الترخيص التجاري الساري — لا يمكن إتمام تسجيل رقم ضريبي دون سجل تجاري ساري الصلاحية وغير منتهٍ.
- التسجيل في منصة هيئة الزكاة والضريبة والجمارك — يتم تقديم الطلب إلكترونياً عبر بوابة الهيئة، ولا يُقبل أي تسجيل ورقي.
- البيانات البنكية للمنشأة — يُشترط تقديم معلومات الحساب البنكي للجهة التجارية، لا الحساب الشخصي لصاحبها.
- بيانات المفوّض بالتوقيع — يجب تحديد شخص مخوّل قانونياً بتمثيل المنشأة أمام الهيئة.
ما يلفت الانتباه هنا هو أن كثيراً من المنشآت تبدأ الإجراء دون أن تُهيّئ هذه الوثائق مسبقاً، فيتأخر الطلب أو يُرفض لأسباب يمكن تجنبها.
خطوات التسجيل في المنظومة الضريبية في السعودية
بعد التحقق من استيفاء الشروط، تأتي مرحلة التنفيذ. التسجيل في المنظومة الضريبية في السعودية يسير عبر خطوات محددة لا ينبغي تجاوز ترتيبها:
- إنشاء حساب على بوابة هيئة الزكاة والضريبة والجمارك إن لم يكن موجوداً.
- تسجيل الدخول واختيار خدمة “التسجيل في ضريبة القيمة المضافة” من قائمة الخدمات.
- تعبئة بيانات المنشأة الأساسية: الاسم، رقم السجل التجاري، العنوان، النشاط الاقتصادي.
- رفع المستندات المطلوبة: السجل التجاري، الهوية الوطنية للمفوّض، معلومات الحساب البنكي.
- مراجعة الطلب والتأكد من صحة جميع البيانات قبل الإرسال.
- إرسال الطلب وانتظار الموافقة التي قد تستغرق من أيام إلى أسابيع قليلة.
- استلام شهادة التسجيل الضريبي التي تتضمن الرقم الضريبي الخاص بالمنشأة.
الحصول على شهادة التسجيل ليس نهاية الطريق بل هو بداية الالتزامات الدورية من إقرارات وتسويات.
عقوبة التخلف عن التسجيل في القيمة المضافة للمنشآت في السعودية
هل تعلم أن التأخر في التسجيل لا يُعفيك من الضريبة المستحقة عن الفترة الماضية — بل يُضاعف ما ستدفعه؟ هيئة الزكاة والضريبة والجمارك لا تتهاون مع المخالفات الضريبية، وعقوبة التخلف عن التسجيل في الوقت المحدد مُنظّمة بدقة في اللوائح السعودية.
الغرامة الأساسية عند التأخر في التسجيل تبلغ عشرة آلاف ريال سعودي، وهي غرامة ثابتة بصرف النظر عن حجم المنشأة أو قيمة إيراداتها. لكن الأمر لا يقف عند هذا الحد، إذ تُضاف على هذه الغرامة الضرائب المستحقة عن كامل الفترة التي كان ينبغي فيها التسجيل، مع فوائد تأخير تحتسبها الهيئة بناءً على المبالغ المتراكمة.
الأخطر من الغرامة المالية هو أن المنشأة المتأخرة تجد نفسها في مواجهة مراجعة ضريبية شاملة قد تمتد لسنوات سابقة. هذا المسار مُرهق إدارياً ومالياً، ويستهلك وقتاً وجهداً كان يمكن توظيفهما في النمو الفعلي للأعمال.
الوقاية هنا أرخص بكثير من العلاج. مكتب محاسب قانوني متخصص يستطيع رصد لحظة وجوب التسجيل قبل أن تُصبح ملزماً به رسمياً وهو تحديداً ما يفعله فريق مكتب OMK مع عملائه.
السلع والمنتجات المعفاة من ضريبة القيمة المضافة
ليست كل السلع والخدمات خاضعة للضريبة بنسبة خمسة عشر بالمئة. هناك فئات مُعفاة كلياً أو خاضعة لنسبة صفر بالمئة، وهو تمييز مهم في حساب الالتزامات الضريبية.
- الخدمات المالية — كثير من الخدمات المصرفية والتأمينية معفاة من الضريبة وفق اشتراطات محددة.
- العقارات السكنية — تأجير الوحدات السكنية معفى من الضريبة، بينما العقارات التجارية خاضعة لها.
- الخدمات الصحية — الخدمات الطبية والأدوية المرخصة تخضع لنسبة صفر بالمئة.
- الخدمات التعليمية — التعليم من المرحلة الابتدائية حتى الجامعية معفى وفق الشروط المحددة في اللوائح.
- المواد الغذائية الأساسية — بعض الفئات الغذائية تخضع لنسبة صفر بالمئة.
- النقل الدولي — الرحلات الدولية للركاب والبضائع تُعامَل بنسبة صفر بالمئة.
- الذهب والمعادن الثمينة للاستثمار — معفاة وفق شروط محددة تتعلق بالنقاء ودرجة التشغيل.
هذه الإعفاءات لها شروط تفصيلية وتفسيرات قانونية دقيقة. تصنيف نشاطك بشكل خاطئ هنا قد يُعرّضك للمساءلة لاحقاً.
ما هي نسبة ضريبة القيمة المضافة
رُفعت نسبة ضريبة القيمة المضافة في المملكة العربية السعودية من خمسة بالمئة إلى خمسة عشر بالمئة، وأصبح العمل بها سارياً منذ يوليو من عام ألفين وعشرين. النسبة الراهنة إذاً هي خمسة عشر بالمئة على معظم السلع والخدمات الخاضعة للضريبة.
والحقيقة أن هذه الزيادة الكبيرة في النسبة غيّرت حسابات كثير من المنشآت. الفرق بين خمسة بالمئة وخمسة عشر بالمئة ليس مجرد أرقام — بل هو إعادة تسعير كاملة لكل سلعة وخدمة مشمولة. المنشآت التي لم تُعِد هيكلة تسعيرها وفق هذه النسبة الجديدة وجدت نفسها إما تتحمّل عبء الضريبة من هامشها، أو تخسر عملاء لم يستسيغوا الأسعار المرتفعة.
للمصدّرين والمزوّدين الدوليين، نسبة الصفر بالمئة تبقى مُطبّقة على الصادرات السلعية والخدمات المقدمة لجهات خارج المملكة وفق الضوابط المحددة. هذا ميزة تنافسية حقيقية يُحسن كثيرون استثمارها حين يفهمون آليتها.
الشركات المؤهلة وغير المؤهلة للتسجيل في الضريبة
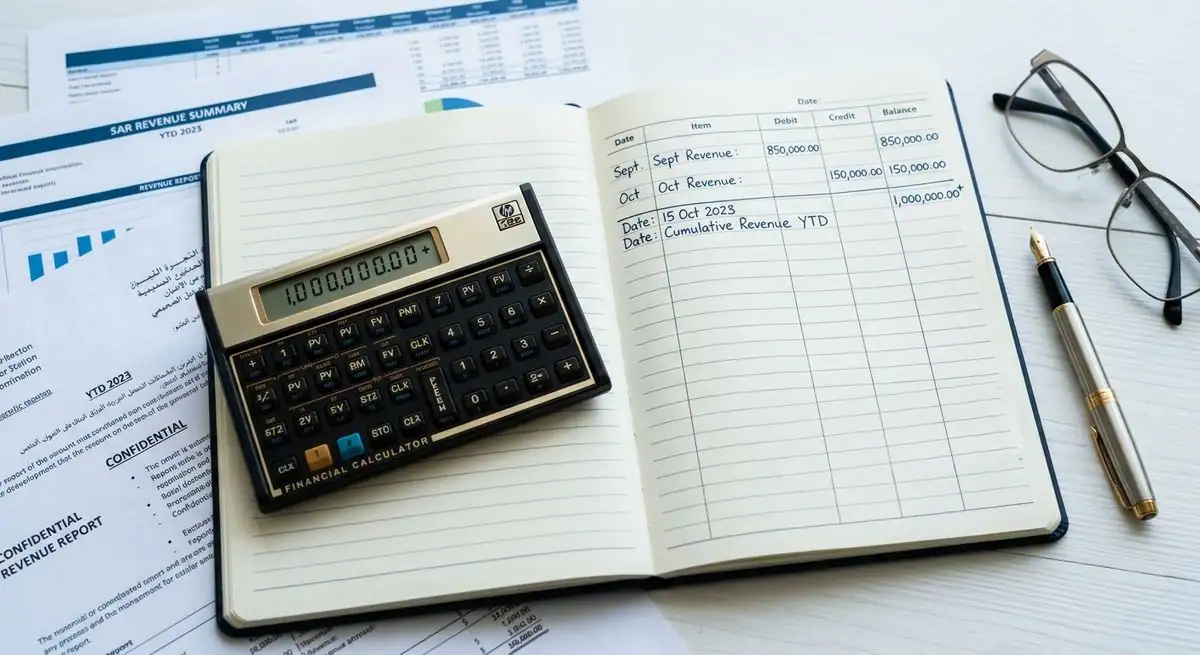
ليس كل كيان تجاري مُؤهلاً للتسجيل في الضريبة المضافة، وفهم هذا التمييز يوفّر وقتاً وجهداً قبل البدء بأي إجراء.
الشركات المؤهلة:
- المنشآت التجارية المسجلة في المملكة العربية السعودية وتمارس نشاطاً اقتصادياً فعلياً.
- الشركات التي تجاوزت إيراداتها حد التسجيل الإلزامي أو الاختياري المذكور سابقاً.
- الكيانات الأجنبية غير المقيمة التي تُقدّم خدمات خاضعة للضريبة داخل المملكة.
- المنشآت الناشئة التي تتوقع تجاوز عتبة التسجيل خلال الفترة المقبلة.
الكيانات غير المؤهلة أو المستثناة:
- الأشخاص الطبيعيون الذين يعملون بصفة موظفين — العلاقة الوظيفية لا تُعدّ نشاطاً اقتصادياً مستقلاً.
- الجهات الحكومية في أنشطتها السيادية المحددة التي لا تنافس القطاع الخاص.
- المنشآت التي لا تتجاوز إيراداتها عتبة التسجيل الاختياري البالغة ثمانمئة ألف ريال.
- الكيانات الخيرية والجمعيات غير الربحية في نشاطها غير التجاري.
قبل أن تقرر أين تقع منشأتك من هذا التصنيف، استشر مكتب محاسب قانوني معتمد — فالتصنيف الخاطئ في أي اتجاه له تبعات مالية وقانونية لا يُستهان بها.
الأسئلة الشائعة حول شروط التسجيل في القيمة المضافة
ما الفرق بين التسجيل الإلزامي والاختياري في القيمة المضافة؟
التسجيل الإلزامي يفرضه القانون على كل منشأة تجاوزت إيراداتها مليون ريال سعودي خلال اثني عشر شهراً. التسجيل الاختياري متاح لمن تجاوز ثمانمئة ألف ريال دون بلوغ المليون، ويُتيح للمنشأة استرداد الضريبة المدفوعة على مشترياتها. الفارق الجوهري ليس فقط في العتبة المالية، بل في طبيعة الالتزام: الإلزامي واجب قانوني، والاختياري قرار استراتيجي.
ما شروط التسجيل في القيمة المضافة للمنشآت الصغيرة؟
شروط التسجيل في القيمة المضافة للمنشآت الصغيرة لا تختلف جوهرياً عن غيرها — الفارق يكمن في العتبة الإيرادية. إذا لم تتجاوز إيراداتك ثمانمئة ألف ريال، فأنت خارج نطاق التسجيل سواء الإلزامي أو الاختياري. لكن إن اقتربت من هذا الحد، فالتخطيط المبكر مع مكتب محاسبة قانوني يُجنّبك المفاجآت.
كم تبلغ غرامة التأخر في التسجيل الضريبي؟
غرامة التأخر في تسجيل رقم ضريبي تبلغ عشرة آلاف ريال سعودي كغرامة ثابتة، يُضاف إليها مبلغ الضرائب المستحقة عن الفترة التي كان يجب فيها التسجيل مع فوائد التأخير. في بعض حالات التهرب الضريبي الموثق، قد تصل العقوبات إلى مستويات أعلى بكثير وتشمل تعليق النشاط التجاري.
فهم شروط التسجيل في القيمة المضافة ليس رفاهية للمنشآت الكبيرة وحدها — بل هو أساس الامتثال الضريبي لكل من يمارس نشاطاً تجارياً في المملكة العربية السعودية. التسجيل الصحيح في الوقت المناسب يحمي منشأتك من الغرامات، ويمنحك حقك كاملاً في استرداد الضرائب المدفوعة، ويبني سمعتك أمام الجهات الرسمية.
إن كنت تبحث عن مكتب محاسب قانوني يرافقك في هذه المسيرة بخبرة عملية ومتابعة حقيقية، فمكتب OMK جاهز للإجابة على أسئلتك وتقييم وضعك الضريبي. تواصل معنا اليوم قبل أن يُصبح التسجيل متأخراً.