حين يقرر أحدهم الاستثمار في أسهم شركة ما، فإن أول شيء يجب أن يقرأه هو القوائم المالية للشركات المساهمة. هذه الوثائق ليست مجرد أرقام مجردة يضعها المحاسبون — بل هي صورة حقيقية عن صحة الشركة ومستقبلها. كثيراً ما يغفل الناس عن أن قراءة هذه القوائم بشكل صحيح تفصل بين القرار الرابح والخسارة المُتوقَّعة.
في OMK، يُدرك فريق الاستشاريين المتخصصين — بما فيهم استشاري جراحات السمنة والمناظير — أن اتخاذ القرار السليم يبدأ دائماً بفهم المعطيات كاملة. وبنفس المنطق الذي يقوم عليه التشخيص الدقيق قبل أي تدخل طبي، يقوم تحليل القوائم المالية على فهم الأرقام قبل اتخاذ أي خطوة استثمارية.
كيف تحلل القوائم المالية للشركات المساهمة
تحليل القوائم المالية ليس امتيازاً حكراً على المحللين الماليين. في الحقيقة، كل مستثمر عاقل يستطيع — بقدر من الفهم والتدريب — أن يقرأ هذه الوثائق ويستخلص منها ما يكفيه لاتخاذ قرار مدروس. الخطوة الأولى في تحليل القوائم المالية هي أن تعرف ماذا تبحث عنه: هل أنت مهتم بالربحية، أم بالسيولة، أم بمستوى المديونية؟ كل هدف يقودك إلى قائمة مختلفة.
ما يلفت الانتباه هنا هو أن المستثمر الذي يقرأ ثلاث قوائم متتالية لنفس الشركة يستطيع رؤية الاتجاه، لا الرقم فحسب. الرقم وحده لا يكفي — السياق هو ما يمنحه معناه الحقيقي. تحليل القوائم المالية المتسلسل يكشف ما إذا كانت الشركة تنمو فعلاً، أم أن نموها مؤقت مدفوع بعوامل غير مستدامة.
أنواع البيانات المالية
قبل أن تبدأ في القراءة، عليك أن تعرف أن القوائم المالية للشركات المساهمة ليست وثيقة واحدة — بل مجموعة من البيانات المترابطة التي تكمّل بعضها. كل قائمة تروي جزءاً من القصة، ولا تكتمل الصورة إلا حين تجمعها معاً. والحقيقة أن كثيراً من المستثمرين يقرؤون قائمة الدخل وحدها ويتجاهلون الباقي، وهذا خطأ كبير.
الشركات الملزمة بالإفصاح تنشر هذه القوائم دورياً، وهي في مجملها أداة شفافية أمام المساهمين والمجتمع المالي. فهمها بشكل منفصل أولاً — ثم مجتمعة — هو الطريق الصحيح.
الميزانية العمومية
- تُمثّل لقطة مالية للشركة في لحظة زمنية محددة، عادةً نهاية السنة المالية
- تتكون من ثلاثة محاور رئيسية: الأصول، والخصوم، وحقوق الملكية
- الأصول تشمل كل ما تمتلكه الشركة: نقد، مخزون، عقارات، معدات
- الخصوم تعكس ما على الشركة من التزامات تجاه الدائنين والموردين
- معادلة الميزانية الثابتة: الأصول = الخصوم + حقوق الملكية
- اختلال هذه المعادلة يعني وجود خطأ محاسبي يستوجب التحقيق
الإيرادات والدخل
- قائمة الدخل تُظهر ما حققته الشركة من إيرادات خلال فترة زمنية محددة
- تنقسم إلى: إيرادات التشغيل، والمصروفات، وصافي الربح أو الخسارة
- هامش الربح الإجمالي يُخبرك بكفاءة الشركة في إنتاج منتجاتها أو تقديم خدماتها
- الإيرادات المتكررة أكثر قيمة من الإيرادات الاستثنائية غير المنتظمة
- ارتفاع الإيرادات مع انخفاض الأرباح يعني ارتفاعاً في تكاليف التشغيل يستحق الفحص
الالتزامات والديون
- تُصنّف الالتزامات إلى قصيرة الأجل (مستحقة خلال سنة) وطويلة الأجل
- نسبة الدين إلى حقوق الملكية مؤشر مهم لمستوى المخاطرة المالية
- الشركة التي تحمل ديوناً عالية مع تدفقات نقدية ضعيفة في خطر حقيقي
- بعض الديون صحية إذا استُخدمت لتمويل توسع منتج — المشكلة في الديون العقيمة
- يجب مقارنة الالتزامات بحجم الأصول السائلة المتاحة للسداد
تعرف على : انواع القوائم المالية المحاسبية
أدوات تحليل القوائم المالية للشركات المساهمة
معرفة القوائم شيء، وتحليلها بأدوات احترافية شيء آخر. هل تعرف أن هناك نسباً مالية بسيطة يستطيع أي شخص حسابها بنفسه دون الحاجة إلى برنامج متخصص؟ إليك أبرز الأدوات والمناهج المستخدمة في تحليل القوائم المالية:
- نسب السيولة: تقيس قدرة الشركة على سداد التزاماتها قصيرة الأجل. أشهرها نسبة التداول = الأصول المتداولة ÷ الخصوم المتداولة. نسبة أكبر من 1 تعني أن الشركة قادرة على الوفاء بالتزاماتها.
- نسب الربحية: تقيس كفاءة الشركة في تحقيق الأرباح من إيراداتها. هامش صافي الربح = صافي الربح ÷ الإيرادات × 100. كلما ارتفعت هذه النسبة، زادت كفاءة الشركة في ضبط تكاليفها.
- نسب النشاط: تكشف مدى كفاءة الشركة في استخدام أصولها لتوليد الإيرادات. معدل دوران الأصول = الإيرادات ÷ إجمالي الأصول هو المثال الأكثر شيوعاً هنا.
- نسب المديونية: تُقيّم مستوى الاعتماد على الديون في تمويل العمليات. نسبة الدين إلى حقوق الملكية = إجمالي الديون ÷ حقوق الملكية.
- التحليل الأفقي: مقارنة القوائم على مدى عدة سنوات لرصد الاتجاهات. الشركة التي تُحقق نمواً منتظماً تُشير إلى إدارة مستقرة وخطة واضحة.
- التحليل الرأسي: تحويل كل بند في القائمة إلى نسبة مئوية من رقم أساسي — كالإيرادات في قائمة الدخل — لتسهيل المقارنة بين شركات مختلفة الحجم.
من هي الشركات الملزمة برفع قوائمها المالية؟
- الشركات المساهمة المدرجة في الأسواق المالية المنظمة — وهي الفئة الأكثر خضوعاً للرقابة
- الشركات المساهمة غير المدرجة إذا تجاوز عدد مساهميها حداً معيناً تحدده الجهة التنظيمية
- الشركات التي تطرح صكوكاً أو سندات للعموم سواء كانت مدرجة أو لا
- البنوك والمؤسسات المالية الخاضعة لرقابة البنك المركزي بصرف النظر عن حجمها
- شركات التأمين المرخصة التي تتعامل مع أموال العملاء والمؤمَّن عليهم
- الشركات التي تتلقى تمويلاً حكومياً أو تتعاقد مع جهات حكومية بعقود كبيرة
تعرف على: خطوات مراجعة القوائم المالية
المواعيد القانونية لرفع القوائم المالية
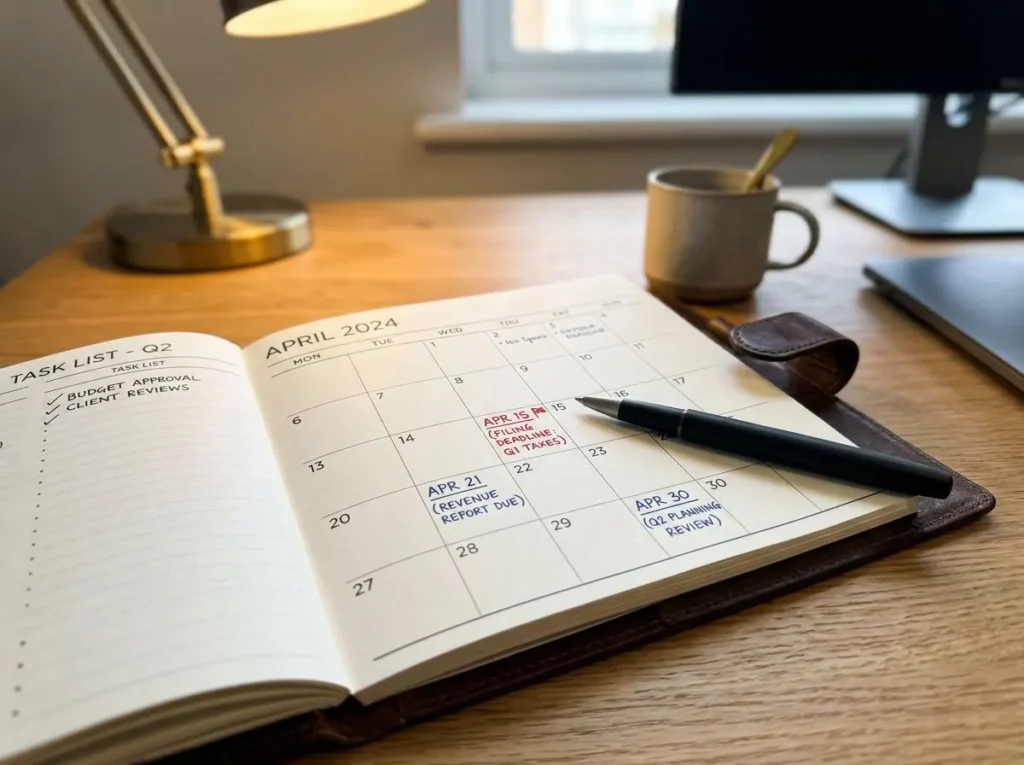
- نهاية الربع الأول: تُلزَم معظم الشركات المدرجة برفع قوائمها المالية الفصلية خلال 45 يوماً من انتهاء الربع، أي في منتصف الشهر الثاني من الربع التالي.
- نهاية النصف الأول من السنة: القوائم نصف السنوية تستلزم إفصاحاً أكثر تفصيلاً، وكثيراً ما تُرافقها ملاحظات إيضاحية مراجَعة من المدقق الخارجي.
- نهاية الربع الثالث: يتكرر المشهد مع الربع الثالث بنفس المهل الزمنية المقررة، وأي تأخير يخضع لغرامات تنظيمية.
- نهاية السنة المالية الكاملة: القوائم السنوية هي الأكثر أهمية وشمولاً، وتشترط معظم الأنظمة رفعها خلال 90 يوماً من نهاية السنة المالية مدققةً ومعتمدةً.
- إفصاحات استثنائية: في حالات خاصة كالاندماج أو تغيير الهيكل أو القرارات المؤثرة، تُلزَم الشركات بالإفصاح الفوري دون انتظار الموعد الدوري.
شروط رفع القوائم المالية
- أن تكون القوائم مُعدَّة وفق معايير المحاسبة الدولية المعتمدة في الدولة (IFRS أو ما يعادلها)
- اشتراط توقيع مدقق حسابات خارجي مرخص ومستقل على القوائم السنوية
- توافر ختم الشركة وتوقيع المدير المالي والرئيس التنفيذي أو ما يعادلهما
- أن تشمل القوائم ملاحظات إيضاحية تشرح البنود غير المعتادة أو التغييرات في السياسات
- التزام الشركة بنشر القوائم على المنصات الرسمية المعتمدة من الجهة التنظيمية
- عدم وجود تعارض جوهري بين القوائم المرفوعة للجهة التنظيمية وتلك المنشورة للمساهمين
تعرف أكثر عن : شروط رفع القوائم المالية
المستندات المطلوبة للإيداع
- القوائم المالية الموقَّعة: تشمل قائمة المركز المالي، وقائمة الدخل الشامل، وقائمة التدفقات النقدية، وقائمة التغيرات في حقوق الملكية.
- تقرير مجلس الإدارة: يُقدّم المجلس رؤيته حول أداء الشركة خلال الفترة وتوجهاتها المستقبلية، وهو مستند إلزامي في معظم الأنظمة.
- تقرير مدقق الحسابات الخارجي: يُثبت استقلالية المراجعة ومدى مطابقة القوائم للمعايير المحاسبية المعتمدة.
- إفصاح الحوكمة: يشمل تفاصيل تشكيل مجلس الإدارة، ولجانه، وسياسات مكافآت التنفيذيين.
- إفصاح الأطراف ذات الصلة: بيان بأي تعاملات بين الشركة والمساهمين الرئيسيين أو أعضاء مجلس الإدارة لتجنب تضارب المصالح.
- نموذج الإيداع الرسمي: كل جهة تنظيمية تمتلك نموذجاً محدداً يجب ملؤه إلكترونياً أو ورقياً حسب المتطلبات المعمول بها.
فهم القوائم المالية للشركات المساهمة ليس رفاهية — بل هو حماية حقيقية لقرارك الاستثماري. كل رقم في هذه القوائم يروي جزءاً من قصة الشركة، والمستثمر الذي يأخذ وقته لفهم هذه القصة يقف على أرض أكثر صلابة من الذي يتكل على الشائعات والتوقعات. في OMK، نؤمن أن القرار الجيد — سواء كان استثمارياً أو صحياً — يبدأ دائماً بمعلومة دقيقة وتحليل موضوعي. إن كنت تبحث عن توجيه موثوق في أي من مجالات خدماتنا، فريق OMK المتخصص — بما فيه استشاري جراحات السمنة والمناظير — جاهز للإجابة على أسئلتك بالمعيار ذاته من الدقة والوضوح.
الأسئلة الشائعة
ما الفرق بين قائمة الدخل والميزانية العمومية؟
قائمة الدخل تُظهر ما حدث خلال فترة زمنية — كأنها شريط فيديو يروي قصة أرباح وخسائر السنة كاملة. الميزانية العمومية في المقابل هي صورة ثابتة في لحظة محددة، تُظهر ما تمتلكه الشركة وما عليها في ذلك اليوم بالذات. المستثمر الذكي لا يكتفي بواحدة منهما — بل يقرأهما معاً ليفهم الصورة كاملة.
كيف أقرأ القوائم المالية للشركات المساهمة إذا لم أكن متخصصاً؟
القوائم المالية للشركات المساهمة تبدو مُربِكة في البداية، لكنها تصبح مألوفة بالتدريب. ابدأ بقراءة ملخص تقرير مجلس الإدارة، ثم انتقل إلى مقارنة الإيرادات وصافي الأرباح بين سنتين متتاليتين. تحليل القوائم المالية لا يتطلب منك أن تكون محاسباً — يتطلب منك أن تعرف ماذا تبحث عنه، وأن تقارن باستمرار.
هل يحق للمساهم العادي الاطلاع على القوائم المالية للشركة؟
نعم، هذا حق قانوني ثابت لكل مساهم. الشركات المدرجة ملزمة بنشر قوائمها على مواقع الأسواق المالية الرسمية ومواقعها الخاصة. والحقيقة أن الشركة التي تُضيّق على مساهميها الاطلاع على بياناتها المالية ترفع علامة تحذير ينبغي أخذها بجدية تامة.