ثيراً ما يقف المحاسبون أمام عمليات الاستيراد حائرين في كيفية تتبع كل مرحلة من مراحل التمويل والتسليم. القيود المحاسبية للاعتمادات المستندية ليست مجرد إدخالات في سجل، بل هي انعكاس دقيق لحركة الأموال والمستندات والبضائع في آنٍ واحد. الخطأ في أي منها يعني تشويهاً في الميزانية العمومية وتقارير مالية غير موثوقة.
ما يلفت الانتباه هنا هو أن كثيراً من الشركات تتعامل مع الاعتمادات المستندية كعملية بنكية بحتة، وتغفل بُعدها المحاسبي العميق. في مكتب OMK للمحاسبة القانونية، نتعامل يومياً مع هذه الملفات ونعرف تماماً أين تقع الأخطاء وكيف يمكن تجنبها. هذا المقال يأخذك عبر كل مرحلة بتفاصيلها العملية.
ما هو الاعتماد المستندي؟
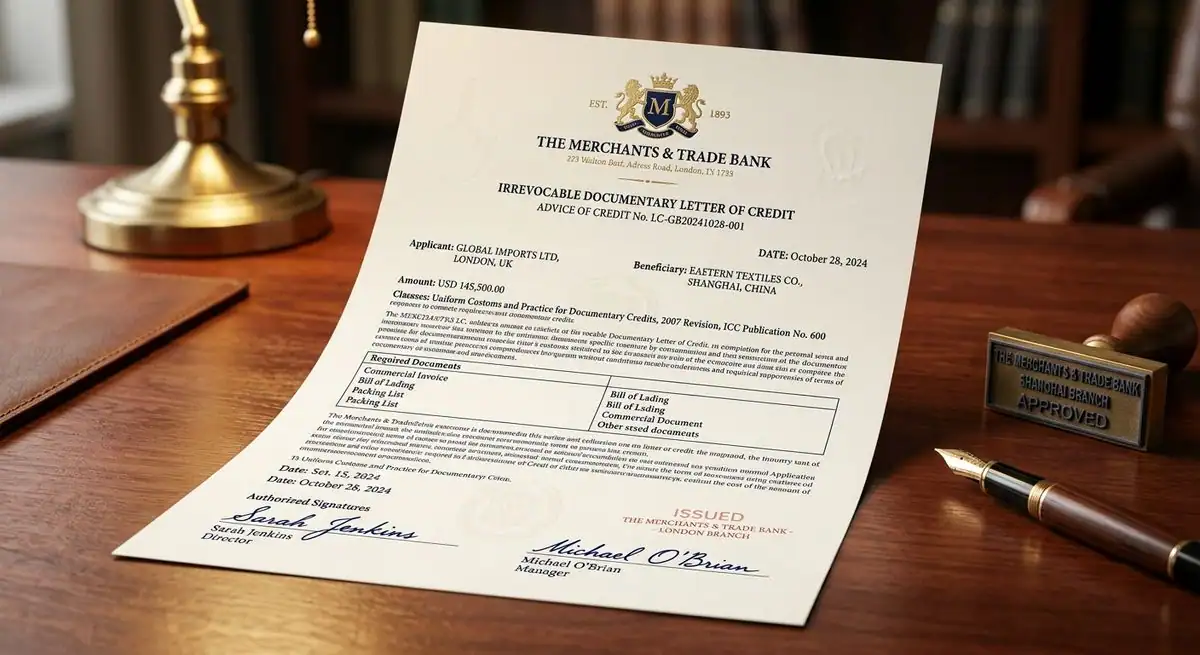
الاعتماد المستندي هو تعهد كتابي يُصدره البنك بناءً على طلب المستورد، يلتزم فيه بدفع مبلغ محدد للمصدّر أو قبول كمبيالة مسحوبة عليه، وذلك عند تقديم مستندات مطابقة للشروط المتفق عليها. الحقيقة أن هذه الأداة تحوّلت مع الوقت إلى ركيزة لا غنى عنها في التجارة الدولية، لأنها تحمي الطرفين معاً: المصدّر يضمن حقه في الدفع، والمستورد يضمن أن المال لن يُصرف إلا بعد تقديم وثائق الشحن.
ما يميز الاعتماد المستندي عن غيره من أدوات الدفع هو أنه يعمل بمبدأ الاستقلالية التامة عن العقد التجاري الأصلي بين البائع والمشتري. البنك لا يهتم بطبيعة البضاعة ولا بشروط العقد — همّه الوحيد أن المستندات المقدَّمة مطابقة للشروط المنصوص عليها في خطاب الاعتماد. هذا المبدأ تحديداً هو ما يجعل المعالجة المحاسبية لها طابعاً خاصاً يستوجب الدقة.
أطراف الاعتماد المستندي
لفهم القيود المحاسبية بشكل صحيح، لا بد أولاً من معرفة من هم الأطراف المنخرطون في العملية. كل طرف له دور محدد، وكل دور يُولّد قيداً محاسبياً مختلفاً عند حدوثه.
1. الآمر بالفتح (المستورد / المشتري)
- هو الطرف الذي يتقدم للبنك بطلب فتح الاعتماد لصالح المصدّر
- يلتزم بتغطية قيمة الاعتماد كلياً أو جزئياً عند الفتح
- يتحمل رسوم البنك وعمولاته المرتبطة بالاعتماد
- تُسجَّل في دفاتره أصول جديدة (بضاعة) وخصوم جديدة (التزامات بنكية)
2. البنك المُصدِر (بنك المستورد)
- يُصدر خطاب الاعتماد ويضمن الدفع عند مطابقة المستندات
- يتحقق من كل المستندات المقدَّمة قبل الإفراج عن المبلغ
- يُخطر البنك المراسل بشروط الاعتماد وأي تعديلات عليه
- يتقاضى رسوم الفتح والمتابعة والتعديل
3. البنك المُراسل (البنك المُعزِّز / بنك المصدّر)
- يعمل وسيطاً بين البنك المُصدِر والمستفيد في بلد التصدير
- قد يُعزّز الاعتماد بضمانه الخاص مما يُعطي المصدّر ثقة مضاعفة
- يستلم المستندات من المصدّر ويتحقق من مطابقتها
- يُحيل المستندات إلى البنك المُصدِر لاستيفاء عملية الدفع
4. المستفيد (المصدّر / البائع)
- هو من يستفيد من ضمان الدفع الذي يوفره الاعتماد
- يلتزم بشحن البضاعة وفق الشروط المحددة في خطاب الاعتماد
- يُقدّم المستندات المطلوبة للبنك المراسل في المهلة المحددة
- يُسجّل في دفاتره إيراداً وذمماً مدينة عند قبول المستندات
أنواع الاعتماد المستندي
- الاعتماد القابل للإلغاء: يمكن تعديله أو إلغاؤه من البنك المُصدِر دون إخطار المستفيد، وهو نادر الاستخدام حالياً
- الاعتماد غير القابل للإلغاء: لا يمكن تغييره إلا بموافقة جميع الأطراف، وهو الأكثر شيوعاً لأنه يوفر ضماناً أقوى للمصدّر
- الاعتماد المعزَّز: يضاف إليه ضمان البنك المراسل بالإضافة إلى البنك المُصدِر، مما يرفع مستوى الأمان للمستفيد
- اعتماد الاطلاع: يُدفع فور تقديم المستندات المطابقة دون تأجيل
- الاعتماد الآجل: يُدفع في تاريخ لاحق محدد بعد قبول المستندات، وهو أداة تمويلية في جوهره
- الاعتماد الدوّار: يتجدد تلقائياً بعد كل عملية سحب، مناسب للصفقات المتكررة مع نفس المورّد
- الاعتماد الظهير (Back-to-Back): يُفتح بضمان اعتماد أصلي، ويُستخدم عادةً من قِبل الوسطاء في التجارة
خطوات إصدار الاعتماد المستندي
- إبرام عقد البيع بين المستورد والمصدّر وتحديد شروط الدفع بالاعتماد المستندي
- تقدّم المستورد إلى بنكه بطلب فتح الاعتماد مرفقاً بالمستندات التجارية اللازمة
- إصدار البنك المُصدِر خطاب الاعتماد وإرساله إلى البنك المراسل في بلد المصدّر
- إخطار البنك المراسل للمصدّر بشروط الاعتماد ومتطلباته
- شحن المصدّر للبضاعة وتجميع المستندات المطلوبة
- تقديم المصدّر للمستندات إلى البنك المراسل للفحص
- إرسال البنك المراسل المستندات إلى البنك المُصدِر بعد التحقق
- مراجعة البنك المُصدِر للمستندات وإخطار المستورد للقبول أو الرفض
- تسليم المستندات للمستورد وإتمام عملية الدفع للمصدّر
المستندات المطلوبة في الاعتماد المستندي
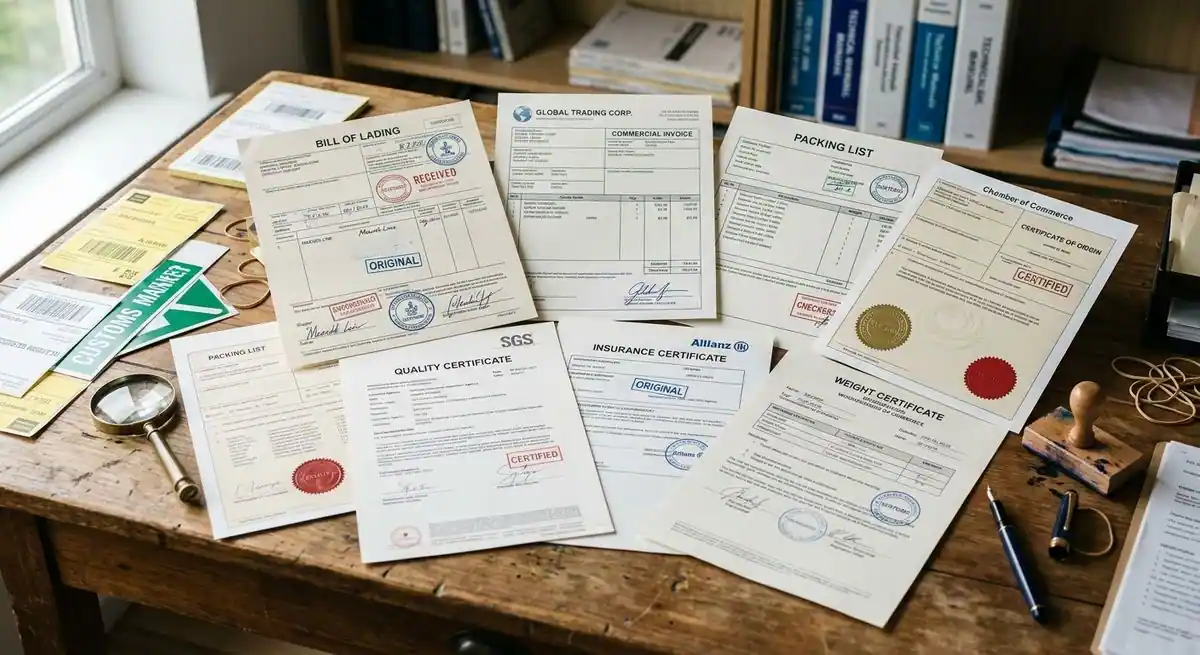
- بوليصة الشحن (Bill of Lading): وثيقة عقد النقل وإثبات استلام البضاعة
- الفاتورة التجارية: تُوضح قيمة البضاعة وتفاصيلها وبيانات المتعاملين
- قائمة التعبئة (Packing List): تُفصّل محتويات كل طرد أو حاوية
- شهادة المنشأ: تُثبت البلد الذي صُنِعت فيه البضاعة
- شهادة الفحص أو الجودة: صادرة عن جهة مستقلة معتمدة عند الاقتضاء
- وثيقة التأمين: مطلوبة في اعتمادات CIF لتغطية مخاطر الشحن
- شهادة الوزن أو الكمية: لضمان تطابق الكميات المشحونة مع المتفق عليه
المعالجة المحاسبية للاعتماد المستندي
المعالجة المحاسبية للاعتماد المستندي تمر بمراحل متعاقبة، كل مرحلة تُولّد قيوداً مختلفة تعكس الواقع الاقتصادي للعملية. والحقيقة أن كثيراً من الأخطاء تحدث لأن المحاسب يتعامل مع الاعتماد كصفقة واحدة، بينما هو في الواقع سلسلة من الأحداث المترابطة التي تستوجب توثيقاً منفصلاً لكل خطوة.
السؤال الذي يطرحه كثير من أصحاب الشركات هو: متى تحديداً تُعترف بالأصل في الدفاتر؟ الجواب المحاسبي الصحيح هو عند انتقال المخاطر والمنافع، وهو يختلف باختلاف شروط التسليم (Incoterms). تحديد هذه اللحظة بدقة هو ما يُفرّق بين تقارير مالية دقيقة وأخرى مضلّلة.
1- عند فتح الاعتماد المستندي
عند فتح الاعتماد المستندي، قد تطلب المؤسسة المالية من الشركة توفير غطاء نقدي كامل أو جزئي لضمان سداد قيمة البضاعة. وفي هذه الحالة، يتم تجميد المبلغ المطلوب من رصيد الشركة البنكي لحين استكمال إجراءات الاستيراد.
أما إذا كان الاعتماد ممولًا من البنك، فتتحمل الشركة الالتزام المالي الناتج عن التمويل وفقًا لشروط الاتفاق مع البنك.
كما تُحتسب عند فتح الاعتماد بعض العمولات والرسوم البنكية، مثل رسوم فتح الاعتماد ورسوم الإجراءات المصرفية.
2. عند وصول المستندات وقبولها
عند وصول مستندات الشحن ومراجعتها والتأكد من مطابقتها لشروط الاعتماد، يتم إثبات قيمة البضاعة باعتبارها بضاعة في الطريق، خاصة إذا لم تكن قد وصلت إلى مخازن الشركة بعد.
وتُضاف إلى قيمة البضاعة بعض التكاليف المرتبطة بعملية الاستيراد، مثل تكاليف الشحن والتأمين وغيرها من المصروفات المباشرة.
3. عند وصول البضاعة واستلامها
بعد وصول البضاعة واستلامها، يتم تحويل قيمتها من بند البضاعة قيد الوصول إلى المخزون.
كما تُضاف جميع التكاليف المباشرة اللازمة لوصول البضاعة إلى الشركة، مثل الرسوم الجمركية والنقل والتفريغ والمناولة، إلى التكلفة الإجمالية للمخزون.
4. معالجة المصاريف البنكية والعمولات
تختلف طريقة معالجة الرسوم والعمولات البنكية بحسب طبيعتها. فإذا كانت المصروفات مرتبطة بشكل مباشر بشراء البضاعة واستيرادها، فقد تدخل ضمن التكلفة الإجمالية للمخزون.
أما المصروفات البنكية العامة، مثل بعض رسوم الخدمات والعمولات غير المرتبطة مباشرة بالبضاعة، فتُسجل كمصروفات ضمن قائمة الدخل.
الاعتماد المستندي وضريبة القيمة المضافة في السعودية
عند الحديث عن الاعتمادات المستندية في السياق السعودي، لا يمكن تجاهل تداعياتها على ضريبة القيمة المضافة. البضائع المستوردة عبر الاعتماد المستندي تخضع لضريبة القيمة المضافة عند الاستيراد بنسبة 15%، وتُحصَّل هذه الضريبة عبر الجمارك السعودية قبل الإفراج عن البضاعة.
ما يلفت الانتباه هنا هو أن الضريبة المدفوعة عند الاستيراد قابلة للاسترداد كضريبة مدخلات، شريطة أن تكون البضاعة مستخدمة في نشاط خاضع للضريبة. لذا فإن توثيق فاتورة الجمارك وإدراجها ضمن الإقرار الضريبي الدوري أمر لا يقبل التهاون. كثيراً ما يغفل الناس عن هذه النقطة فيخسرون حق استرداد مبالغ ضخمة دفعوها عند الاستيراد.
المعالجة الصحيحة هي تسجيل ضريبة القيمة المضافة في حساب مستقل ضمن الذمم المدينة الضريبية، وعدم تحميلها على تكلفة المخزون إلا إذا كانت غير قابلة للاسترداد. هذا التمييز البسيط يوفر على المنشأة مبالغ كبيرة ويُبقي القوائم المالية معبّرة عن الواقع.
نصائح عملية عند التعامل مع الاعتمادات المستندية
- راجع شروط الاعتماد بعين المحاسب قبل التوقيع: بعض الشروط لها تداعيات مباشرة على توقيت الاعتراف بالإيراد أو الأصل
- افتح حساباً مستقلاً لكل اعتماد: تتبّع كل اعتماد على حدة يُسهّل المراجعة ويمنع الخلط بين الصفقات
- وثّق تاريخ انتقال الخطر: اعرف شرط التسليم (FOB / CIF / EXW) وطبّقه محاسبياً بدقة
- لا تُهمل المصاريف الملحقة: الرسوم الجمركية والنقل والتفريغ جزء من تكلفة المخزون وفق معايير المحاسبة
- تابع مواعيد انتهاء الاعتماد: التأخر في تقديم المستندات قد يُعرّض الصفقة للإلغاء ويُسبّب خسائر محاسبية
- استعن بمحاسب قانوني متخصص: خاصةً في الصفقات الكبيرة أو المتكررة، إذ أن الاستشارة مُبكّراً تُوفّر تكاليف التصحيح لاحقاً
القيود المحاسبية للاعتمادات المستندية
- عند الفتح: يُقيَّد مبلغ الغطاء في حساب الاعتمادات المستندية ويُقابله خصم من البنك أو تسجيل التزام قصير الأجل
- عند قبول المستندات: تُقيَّد قيمة البضاعة في حساب البضاعة قيد الوصول ويُغلق جزء من حساب الاعتماد
- عند الاستلام الفعلي: تنتقل البضاعة من حساب قيد الوصول إلى حساب المخزون مضافاً إليها كل التكاليف المرتبطة
- التسجيل الضريبي: تُقيَّد ضريبة القيمة المضافة المدفوعة جمركياً في حساب مستقل كذمم ضريبية قابلة للاسترداد
- المصاريف المباشرة: تُضاف إلى تكلفة المخزون وفق مبدأ التكلفة الكاملة (Full Cost Principle)
- المصاريف غير المباشرة: تُعالَج كمصروف في الفترة التي تحدث فيها دون تحميلها على المخزون
- اعتمادات العملات الأجنبية: تُسجَّل بسعر الصرف الفعلي وقت الفتح مع تسوية فروق العملة عند السداد الفعلي
الأسئلة الشائعة حول القيود المحاسبية للاعتمادات المستندية
ما الفرق بين الاعتماد المستندي القابل للإلغاء وغير القابل للإلغاء؟
الاعتماد القابل للإلغاء يمكن تعديله أو إلغاؤه من قِبل البنك المُصدِر في أي وقت دون الحاجة إلى موافقة المستفيد، مما يجعله أداةً ضعيفة الضمان وغير مفضلة في التجارة الدولية الحديثة. في المقابل، الاعتماد غير القابل للإلغاء — وهو الأكثر شيوعاً اليوم — لا يمكن تعديله إلا بموافقة صريحة من جميع الأطراف، مما يُعطي المصدّر ضماناً حقيقياً بأن حقه في الدفع محفوظ حتى مع تغيّر ظروف المستورد.
كيف تُسجَّل القيود المحاسبية للاعتمادات المستندية عند فتح الاعتماد؟
القيود المحاسبية للاعتمادات المستندية عند مرحلة الفتح تعتمد على طريقة التمويل. إذا كان الغطاء كاملاً، يُسجَّل قيد بالخصم من حساب الاعتمادات المستندية المفتوحة وبالدائن من حساب البنك. أما إذا كان التمويل جزئياً أو عبر تسهيل بنكي، فيُسجَّل جزء في مقابل البنك والجزء الآخر في مقابل قرض قصير الأجل. الرسوم والعمولات تُسجَّل في نفس الوقت إما كمصروف فوري أو كجزء من تكلفة الأصل.
هل تخضع الاعتمادات المستندية لضريبة القيمة المضافة في السعودية؟
نعم، البضائع المستوردة عبر الاعتمادات المستندية تخضع لضريبة القيمة المضافة بنسبة 15% عند دخولها المملكة وتُجمَّع عن طريق هيئة الجمارك. الجانب المهم هو أن هذه الضريبة قابلة للاسترداد كضريبة مدخلات إذا استُخدِمت البضاعة في نشاط خاضع للضريبة، لذلك يجب تسجيلها بشكل منفصل في حساب ضريبة المدخلات وعدم تحميلها ضمن تكلفة المخزون دون مبرر.
إتقان القيود المحاسبية للاعتمادات المستندية ليس ترفاً أكاديمياً هو شرط أساسي لأي منشأة تتعامل مع الاستيراد وتريد قوائم مالية دقيقة تعكس حقيقة وضعها. الأخطاء في هذا الملف تتراكم وتُفضي إلى تشوهات في الميزانية وإشكاليات ضريبية قد تظهر أثناء المراجعة بشكل مُكلف ومفاجئ. إذا كنت تبحث عن فريق يفهم هذه التفاصيل ويتعامل معها بالمستوى المطلوب من الدقة، فمكتب OMK للمحاسبة القانونية جاهز لمساعدتك تواصل معنا اليوم واحصل على استشارة متخصصة من محاسبين قانونيين يعملون على هذا النوع من الملفات يومياً.