في نهاية كل سنة مالية، تجد الشركات نفسها أمام استحقاق لا يمكن تجاهله — إعداد التقارير المالية السنوية. هذه الوثائق ليست مجرد أرقام تُرتَّب في جداول؛ بل هي المرآة الحقيقية لأداء المنشأة، والمرجع الذي يعتمد عليه المستثمرون والشركاء والجهات التنظيمية في اتخاذ قراراتهم. كثيراً ما يُقلل أصحاب الشركات من ثقل هذا الملف، حتى يجدوا أنفسهم في مواجهة مباشرة مع التبعات.
مكتب OMK للمحاسبة القانونية يُدرك تماماً ما تحتاجه الشركات في هذه المرحلة. خبرتنا الممتدة في إعداد التقارير المالية وتقديم خدمات المحاسبة القانونية المعتمدة تجعلنا الخيار الموثوق لمن يريد أرقاماً صحيحة وتقارير مطابقة للمعايير المحاسبية المعتمدة في المملكة العربية السعودية.
ما هو التقرير السنوي المالي؟
التقرير السنوي المالي وثيقة شاملة تُعدّها الشركة في نهاية سنتها المحاسبية، وتعكس صورة كاملة عن وضعها المالي خلال تلك الفترة. والحقيقة أن كثيراً من الناس يخلطون بين مفهوم التقرير وبين القوائم المالية وحدها، لكنهما ليسا الشيء ذاته — التقرير أشمل وأعمق، إذ يضم السياق والتحليل والإيضاحات إلى جانب الأرقام.
ما يلفت الانتباه هنا هو أن هذا التقرير يؤدي دوراً مزدوجاً: فهو يُحاسب الإدارة أمام المساهمين، ويُوجّه صانعي القرار نحو خططهم المستقبلية. شركة بلا تقرير مالي سنوي دقيق تشبه سفينة بلا خرائط — قد تسير، لكنها لن تعرف إلى أين بالضبط.
يختلف حجم التقرير ومستوى تفصيله بحسب نوع الشركة وحجمها، غير أن المعايير الجوهرية تبقى ثابتة. الشركات المدرجة في السوق المالية السعودية ملزمة بمعايير إفصاح أكثر صرامة مقارنةً بالشركات الخاصة، وهذا يجعل الاستعانة بمكتب محاسب قانوني معتمد ضرورة وليس خياراً.
ما هي أنواع التقارير المالية؟
التقارير المالية ليست نوعاً واحداً — وهذا ما يجهله كثيرون. كل نوع يخدم غرضاً محدداً ويُخاطب جمهوراً مختلفاً:
- قائمة المركز المالي (الميزانية العمومية): تُظهر أصول الشركة والتزاماتها وحقوق الملكية في لحظة زمنية محددة.
- قائمة الدخل الشامل: تعرض الإيرادات والمصروفات وصافي الربح أو الخسارة خلال الفترة المالية.
- قائمة التدفقات النقدية: تتتبع حركة النقد الداخل والخارج من الشركة عبر الأنشطة التشغيلية والاستثمارية والتمويلية.
- قائمة التغيرات في حقوق الملكية: توضح التحولات التي طرأت على رأس المال والأرباح المحتجزة خلال العام.
- الإيضاحات المتممة للقوائم المالية: ملاحظات تُكمل فهم الأرقام وتُفسّر السياسات المحاسبية المعتمدة.
- التقرير السنوي للشركات المدرجة: وثيقة متكاملة تجمع التحليل الإداري والقوائم المالية ومعلومات الحوكمة.
كل هذه الأنواع مترابطة، ولا يمكن قراءة أحدها بمعزل عن الآخر إن أردت صورة حقيقية.
ما هي أهمية التقرير المالي السنوي للشركات؟
هل تساءلت يوماً لماذا يتوقف بعض المستثمرين عن الإقراض أو الاستثمار قبل رؤية أي تقرير مالي؟ الأمر أبسط مما تتخيل لأن الأرقام تحكي ما لا تستطيع الكلام وحدها أن تُقنع به، وللتقرير المالي السنوي أهمية محورية تتجاوز الامتثال القانوني:
- بناء الثقة مع المستثمرين والممولين: التقارير الشفافة والدقيقة تُعزز مصداقية الشركة وتفتح أبواب التمويل.
- الامتثال للمتطلبات التنظيمية: الهيئة العامة للزكاة والضريبة والجمارك وهيئة السوق المالية تشترط تقديم التقارير في مواعيدها.
- دعم اتخاذ القرارات الإدارية: الأرقام الصحيحة تُعطي الإدارة رؤية واضحة لتوجيه الموارد وضبط الإنفاق.
- رصد الأداء ومقارنته: يتيح التقرير مقارنة النتائج مع السنوات السابقة وأهداف الخطة الاستراتيجية.
- الكشف المبكر عن المشكلات: المراجع المحاسبي يمكنه من خلال التقرير اكتشاف التجاوزات أو الانحرافات قبل تفاقمها.
- تعزيز الحوكمة وسمعة الشركة: الشركات التي تنشر تقارير مالية منتظمة ومدققة تحظى بتقدير أعلى في السوق.
ما هي محتويات التقارير المالية السنوية؟
التقارير المالية السنوية ليست ملفاً عشوائياً؛ بل وثيقة منظمة تتبع هيكلاً محدداً. المحتويات الأساسية التي ينبغي أن تتضمنها:
- رسالة رئيس مجلس الإدارة أو المدير التنفيذي: نظرة استراتيجية على أداء العام الماضي والتوجهات المستقبلية.
- تقرير مجلس الإدارة: يعرض أبرز قرارات المجلس وتوزيعات الأرباح والسياسات الكبرى.
- القوائم المالية الأساسية الأربع: الميزانية، قائمة الدخل، التدفقات النقدية، التغيرات في حقوق الملكية.
- الإيضاحات والسياسات المحاسبية المعتمدة: شرح مفصّل للأسس التي بُنيت عليها الأرقام.
- تقرير مراجع الحسابات المستقل: ضمان موضوعي من طرف ثالث معتمد على صحة القوائم.
- مؤشرات الأداء الرئيسية (KPIs): أرقام تلخيصية تسهّل القراءة السريعة للأداء.
- معلومات الحوكمة والإفصاح: هيكل الملكية، سياسات المكافآت، وتركيبة مجلس الإدارة.
أي نقص في هذه المحتويات قد يعرّض الشركة لملاحظات من الجهات الرقابية أو يُضعف ثقة الأطراف الخارجية.
كيفية تصميم تقرير سنوي مالي للشركات في السعودية
إعداد تقرير مالي سنوي في السوق السعودية يستلزم مراعاة متطلبات محلية محددة، وليس فقط المعايير الدولية العامة:
- الالتزام بمعايير الإفصاح الصادرة عن هيئة السوق المالية لمن تنطبق عليهم شروط الإدراج.
- تطبيق معايير المحاسبة الدولية (IFRS) المعتمدة كما تُفسّرها هيئة المحاسبين السعوديين (SOCPA).
- استخدام تقنية XBRL لتقديم البيانات إلكترونياً حسب متطلبات الجهات التنظيمية.
- تدقيق التقرير من مكتب محاسب قانوني مرخّص معتمد من الهيئة السعودية للمحاسبين القانونيين.
- الالتزام بالمواعيد المحددة للرفع التأخر يترتب عليه غرامات وإجراءات تنظيمية.
- مراجعة متطلبات الزكاة والضريبة والتأكد من توافق البيانات المالية مع ما سيُقدَّم لهيئة الزكاة.
- توثيق السياسات المحاسبية بوضوح وعدم تغييرها من سنة لأخرى دون إفصاح صريح عن الأسباب.
فريق OMK مُلمّ بكل هذه التفاصيل، ويتولى الإعداد والمراجعة والتدقيق تحت سقف واحد.
ما الفرق بين القوائم المالية والتقارير المالية؟
الخلط بين المصطلحين شائع، والحقيقة أن الفارق جوهري:
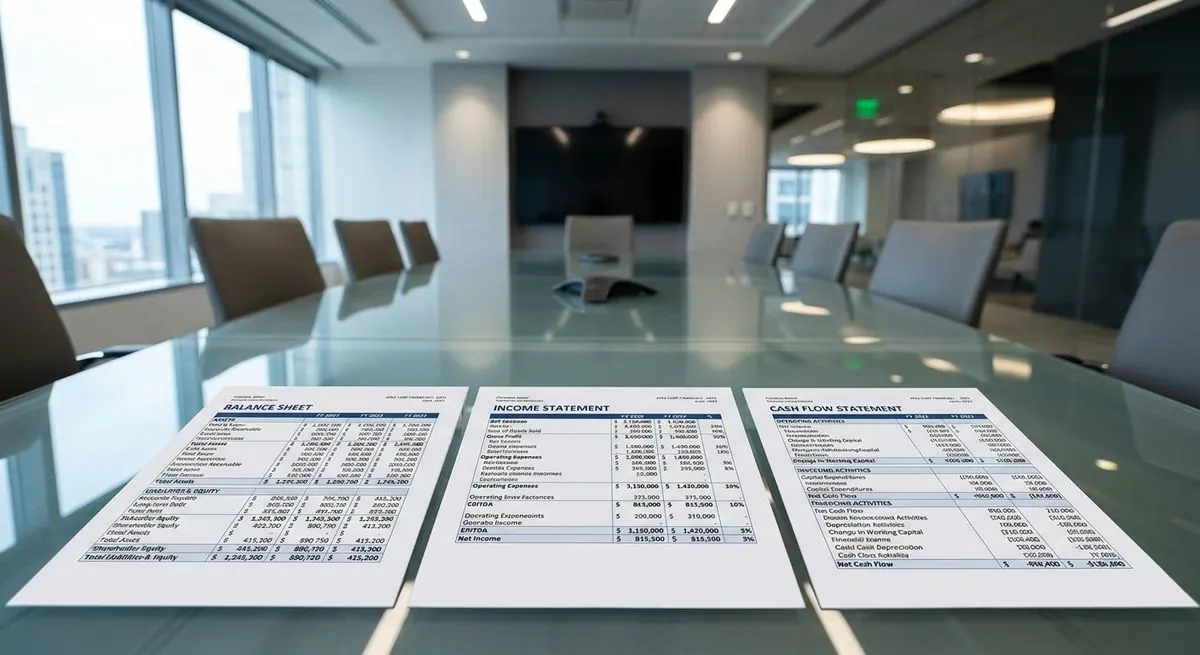
- القوائم المالية هي المستندات الرقمية البحتة: الميزانية، قائمة الدخل، قائمة التدفقات النقدية، وقائمة التغيرات في حقوق الملكية لا تحليل ولا سرد.
- التقرير المالي يشمل القوائم المالية، لكنه يُضيف إليها السياق: تقرير الإدارة، الإيضاحات، تقرير المراقب، ومؤشرات الأداء.
- القوائم المالية وثيقة فنية تُخاطب المحاسبين والمراجعين في المقام الأول.
- التقرير المالي وثيقة شاملة تُخاطب المساهمين والمستثمرين والجهات التنظيمية والإدارة.
- القوائم يمكن استخراجها من برامج المحاسبة مباشرة، بينما التقرير يتطلب تحليلاً وصياغة وإعداداً احترافياً.
- القوائم المالية جزء من التقرير وليست بديلاً عنه.
كيف يتم عمل تقرير مالي؟
إعداد تقرير مالي محترف لا يبدأ من الصفحة الأولى بل يبدأ من إغلاق الدفاتر. الخطوة الأولى هي التحقق من اكتمال وصحة كل القيود المحاسبية طوال الفترة المالية، وهذا يشمل مطابقة الأرصدة المصرفية، ومراجعة الذمم المدينة والدائنة، وحصر الأصول الثابتة والمخزون.
بعد الانتهاء من إغلاق الدفاتر بشكل سليم، تُرسم القوائم المالية الأساسية وفق المعايير المحاسبية المعتمدة. ثم تبدأ مرحلة التحليل الحقيقية مقارنة الأرقام مع الفترات السابقة، وقياس النسب المالية الجوهرية كنسبة السيولة والربحية والملاءة المالية. هذا التحليل هو ما يُحوّل الأرقام من مجرد بيانات إلى معلومات قابلة للاستخدام.
تأتي بعد ذلك مرحلة التدقيق المستقل، حيث يراجع محاسب قانوني مؤهل كل ما أُعدّ للتحقق من مطابقته للمعايير. ثم تُصاغ الإيضاحات والتقارير التفسيرية التي تُرافق القوائم. وأخيراً، يُجمع كل ذلك في وثيقة رسمية تحمل توقيع المراجع وختمه، جاهزة للتقديم للجهات المعنية في مواعيدها.
العملية تبدو خطية على الورق، لكنها في الواقع تتضمن مراجعات متعددة وتنسيقاً دقيقاً بين أقسام الشركة والمكتب المحاسبي. هذا هو السبب الحقيقي الذي يجعل التعاون مع مكتب OMK الخيار الأمثل حتى لا تمر بدوامة التصحيح والمراجعة وحدك.
ما هي خصائص التقارير المالية؟
تقرير مالي جيد لا يُقاس فقط بدقة أرقامه — بل بجملة من الخصائص النوعية التي تجعله موثوقاً وقابلاً للاستخدام:
- الملاءمة: المعلومات مفيدة وذات صلة بقرارات مستخدمي التقرير.
- الموثوقية: الأرقام تعكس الواقع الحقيقي بلا تضخيم أو إخفاء.
- القابلية للمقارنة: تُستخدم سياسات محاسبية ثابتة تسمح بمقارنة الفترات المختلفة.
- القابلية للفهم: التقرير مكتوب بأسلوب واضح يُمكّن القارئ غير المتخصص من استيعابه.
- التوقيت: يُقدَّم في الوقت المناسب حتى تبقى معلوماته ذات قيمة.
- الحياد: لا يُبالغ في الإيجابية ولا يُخفي المخاطر يعرض الصورة كما هي.
- الاكتمال: لا تُغفَل معلومات جوهرية قد تُغير تفسير القارئ للأرقام.
غياب أي من هذه الخصائص يُضعف قيمة التقرير ويُعرّض الشركة لمخاطر قانونية ومالية.
ما أهمية التقرير السنوي لهيئة السوق المالية في السعودية؟
- الإفصاح الإلزامي للشركات المدرجة: كل شركة مدرجة في السوق السعودية ملزمة قانونياً بنشر تقريرها السنوي ضمن مواعيد محددة لا تقبل التأجيل.
- حماية حقوق المساهمين: التقرير يُتيح للمساهمين الاطلاع على الأداء الفعلي للإدارة والتحقق من استخدام أموالهم بكفاءة.
- تعزيز شفافية السوق المالية: الإفصاح الدوري يرفع مستوى الثقة بالسوق ككل ويُشجع على الاستثمار المحلي والأجنبي.
- تقييم مخاطر الاستثمار: المحللون والمستثمرون يعتمدون على التقارير السنوية لتقييم ملاءة الشركات قبل اتخاذ قراراتهم.
- الرقابة على الامتثال التنظيمي: الهيئة تستخدم هذه التقارير للتحقق من التزام الشركات بمعايير الحوكمة واللوائح المعمول بها.
- الأساس لقرارات التصنيف الائتماني: وكالات التصنيف الائتماني تعتمد بشكل أساسي على البيانات الواردة في التقارير السنوية.
الأسئلة الشائعة حول التقارير المالية السنوية
من يملك صلاحية إعداد التقارير المالية السنوية في السعودية؟
إعداد التقارير المالية السنوية وتدقيقها من اختصاص المحاسبين القانونيين المرخّصين من الهيئة السعودية للمحاسبين القانونيين (SOCPA). يمكن للشركة أن تُعدّ قوائمها الداخلية بنفسها، لكن التدقيق المستقل يجب أن يُنفَّذ بواسطة مكتب محاسبة قانوني مؤهل. المكاتب غير المرخصة لا تملك صلاحية إصدار تقارير مراجعة معتمدة، وهذا يجعل اختيار المكتب المناسب أمراً بالغ الأهمية منذ البداية.
ما الفترة الزمنية التي يجب أن تغطيها التقارير المالية السنوية؟
تغطي التقارير المالية السنوية عادةً اثني عشر شهراً متتالية، تبدأ من أول يناير وتنتهي في آخر ديسمبر وفق السنة الميلادية، أو وفق السنة الهجرية لبعض الجهات. الشركات المدرجة في السوق المالية السعودية ملزمة بتقديم تقاريرها السنوية خلال مدة لا تتجاوز ثلاثة أشهر من انتهاء السنة المالية. أي إطالة في هذه المهلة تستلزم تقديم طلب رسمي مع مبررات مقبولة للهيئة.
هل يمكن الاستغناء عن محاسب قانوني عند إعداد التقرير المالي؟
لا يمكن الاستغناء عن مكتب محاسب قانوني معتمد في حال كانت الشركة مدرجة في السوق أو تجاوزت حجم أعمال معين يستوجب التدقيق الإلزامي. حتى بالنسبة للشركات الخاصة الأصغر حجماً، فإن الاستعانة بمكتب متخصص تُوفّر على الشركة مخاطر الأخطاء المحاسبية والمشكلات الضريبية التي قد تكون تكلفتها أضعاف ما دفعته مقابل خدمات المكتب. الاقتصاد الزائف هنا يأتي بنتائج عكسية دائماً.
التقارير المالية السنوية ليست عبئاً إجرائياً تتخلص منه في آخر العام بل هي أداة استراتيجية تُحدد كيف ينظر إليك السوق، والمستثمرون، والجهات الرقابية. كل رقم في مكانه الصحيح، وكل إيضاح مكتمل، هو رسالة ثقة تُرسلها للعالم بأن شركتك تُدار باحترافية حقيقية.
مكتب OMK جاهز للعمل معك من اليوم الأول إعداداً وتدقيقاً وتقديماً. تواصل معنا الآن ودع التفاصيل التقنية في أيدي من يُتقنها.