كثير من أصحاب الشركات يديرون أعمالهم بالحدس — يشعرون أن الأمور تسير بخير، لكنهم لا يملكون دليلاً رقمياً على ذلك. هنا تحديداً تكمن قيمة التقارير المحاسبية الشهرية، إذ تحوّل هذا الشعور الضبابي إلى صورة واضحة وموثّقة عن الوضع المالي الفعلي للمنشأة. بدونها، تبقى القرارات المالية مجرد تخمينات.
في مكتب OMK للمحاسبة القانونية، نرى يومياً كيف تُحدث هذه التقارير فارقاً حقيقياً في طريقة إدارة الأعمال. سواء كنت صاحب شركة ناشئة أو مدير مالي في مؤسسة راسخة، فهم هذه التقارير ليس ترفاً — بل ضرورة.
ما هي التقارير المحاسبية
التقرير المحاسبي بمفهومه البسيط هو وثيقة منظّمة تعكس الحالة المالية لمنشأة ما خلال فترة زمنية محددة. هذه الوثيقة لا تُعدّ من فراغ، بل تستند إلى بيانات حقيقية مستخرجة من دفاتر القيد المحاسبي ومن المعاملات المالية اليومية التي تُجريها الشركة. والفرق بين تقرير جيد وتقرير شكلي يكمن في مدى دقة هذه البيانات وصحة تصنيفها.
ما يلفت الانتباه هنا هو أن كثيراً من الناس يخلطون بين مفهوم التقرير المحاسبي والتقرير المالي، رغم أن لكلٍّ منهما طابعاً مختلفاً. التقرير المحاسبي يُعنى بتسجيل الأحداث المالية وتصنيفها وفق معايير محاسبية محددة، بينما يركّز التقرير المالي على تحليل هذه البيانات وتقديمها لأصحاب القرار بصورة تحليلية وقابلة للمقارنة. كلاهما مهم، وكلاهما مكمّل للآخر.
الغاية الجوهرية من هذه التقارير ليست مجرد الامتثال للمتطلبات القانونية — رغم أهمية ذلك بالطبع. الغاية الحقيقية هي أن تعرف بالضبط أين أنت مالياً، وأين ينزّ المال من دون أن تنتبه، وأين تكمن الفرص التي لم تُستثمر بعد. هذا هو الدور الحقيقي لأي تقرير محاسبي ناضج.
تعرف على : التقارير المالية السنوية
أشهر التقارير المحاسبية الشهرية
التقارير المحاسبية الشهرية ليست نوعاً واحداً — هي مجموعة وثائق متكاملة، كل منها يُكمل الصورة التي يرسمها الآخر. إليك أبرز هذه التقارير:
- قائمة الدخل الشهرية: توضح الإيرادات والمصروفات خلال الشهر، وتُظهر إذا كانت الشركة تحقق ربحاً أو تتكبّد خسارة فعلية. كثيراً ما يغفل الناس عن قراءتها بتمعّن مقارنةً بالشهر السابق.
- الميزانية العمومية: تعكس ما تملكه الشركة من أصول وما عليها من التزامات في لحظة زمنية محددة. قراءتها في نهاية كل شهر تمنحك صورة فورية عن ملاءتك المالية.
- تقرير التدفقات النقدية: يُتابع حركة الأموال داخل الشركة وخارجها، ويُميّز بين النقد التشغيلي والاستثماري والتمويلي. شركات كثيرة تحقق أرباحاً على الورق لكنها تعاني شُحّاً نقدياً — هذا التقرير يكشف السبب.
- تقرير الذمم المدينة والدائنة: يُحدد من يدين لك بالمال ومن تدين له، مع تتبّع مدة كل ذِمَّة. تأخير تحصيل الديون قد يُفسد توازنك المالي حتى لو كانت مبيعاتك ممتازة.
- تقرير مقارنة الموازنة بالفعلي: يقارن ما خططت له مالياً بما تحقق فعلاً، ويُساعدك على فهم الانحرافات ومعالجتها قبل أن تتفاقم.
هذه الخمسة مجتمعةً تُشكّل العمود الفقري لأي منظومة تقارير شهرية احترافية.
الفرق بين التقارير الشهرية والسنوية
سؤال يتردد كثيراً: إذا كانت هناك تقارير سنوية شاملة، فلماذا نُثقل أنفسنا بتقارير كل شهر؟ والحقيقة أن الفرق بينهما ليس مجرد فارق في التوقيت.
- السرعة في التصحيح: التقارير الشهرية تتيح اكتشاف المشكلة وإصلاحها قبل أن تتراكم على مدار السنة. التقرير السنوي يُشخّص ما انتهى بالفعل.
- الهدف الوظيفي: التقارير الشهرية أداة إدارة يومية، أما التقارير السنوية فهي في الغالب أداة امتثال قانوني وضريبي وتقييم استراتيجي.
- مستوى التفصيل: التقرير الشهري أكثر تفصيلاً في بنود معينة كالمصروفات التشغيلية، بينما يهتم التقرير السنوي بالصورة الكلية والمقارنة بالسنوات السابقة.
- الجمهور المستهدف: التقارير الشهرية موجّهة في الغالب للإدارة التنفيذية، بينما يُقرأ التقرير السنوي من المساهمين والمستثمرين والجهات الرقابية.
- المرونة في التعديل: يمكن تعديل القرارات التشغيلية بناءً على التقرير الشهري، لكن التقرير السنوي يأتي بعد فوات أوان كثير من التعديلات.
هذا الفارق الجوهري هو ما يجعل الاعتماد على التقارير السنوية وحدها قراراً مكلفاً على المدى البعيد.
يمكنك معرفة ايضًا : انواع القوائم المالية المحاسبية
أنواع التقارير المحاسبية الشهرية الرئيسية
عند الحديث عن انواع التقارير في السياق الشهري تحديداً، يمكن تصنيفها وفق أكثر من معيار. إليك أبرز التصنيفات العملية:
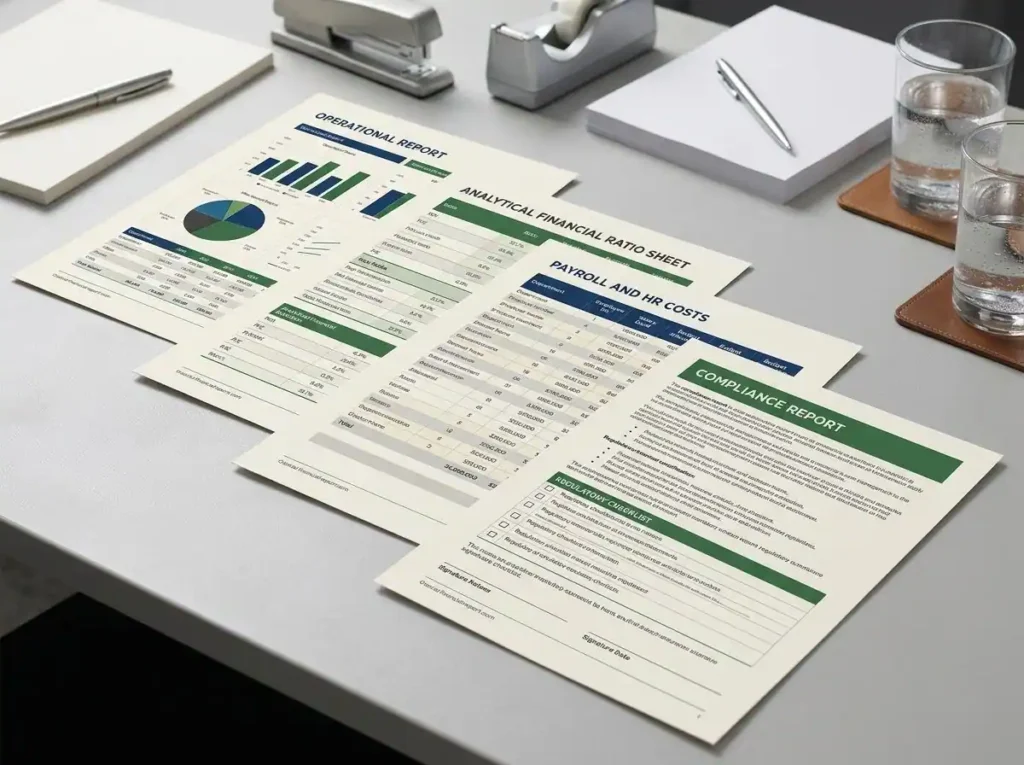
- تقارير تشغيلية: تُتابع أداء الأنشطة اليومية كالمبيعات والمشتريات وتكاليف الإنتاج.
- تقارير مالية تحليلية: تُقدّم مؤشرات الأداء المالي كنسبة السيولة ومعدل دوران المخزون ونسبة المديونية.
- تقارير الرواتب والموارد البشرية: تُوثّق تكاليف القوى العاملة وتُسهم في مقارنة الإنتاجية بالتكلفة.
- تقارير الضرائب والالتزامات القانونية: تضمن أن الشركة ملتزمة بالمتطلبات الحكومية في مواعيدها.
- تقارير المشاريع: تُتابع التكاليف والإيرادات لكل مشروع على حدة، وهي حيوية في شركات المقاولات والاستشارات.
- تقارير المخزون: تُراقب حركة البضاعة وقيمتها وتكشف الانحرافات بين الأرصدة الفعلية والدفترية.
الشركة الذكية لا تكتفي بنوع واحد — بل تختار مزيجاً من هذه الأنواع بناءً على طبيعة نشاطها وأولوياتها الإدارية.
أفضل الممارسات في إعداد التقارير المحاسبية الشهرية
إعداد التقارير المحاسبية الشهرية باحتراف لا يعتمد فقط على أدوات جيدة، بل على منهجية واضحة ومنضبطة. هذه أبرز الممارسات التي تُفرّق بين تقرير نافع وآخر مجرد ورق:
- حدّد موعداً ثابتاً لإصدار التقرير: الانتظام في التوقيت يجعل المقارنة بين الأشهر ذات معنى. التقرير المتأخر يفقد جزءاً من قيمته القرارية.
- ابدأ من بيانات نظيفة: أي خطأ في القيود المحاسبية سيظهر مضخّماً في التقرير. التحقق من دقة البيانات قبل الإعداد ليس إجراءً شكلياً — بل هو الأساس.
- استخدم قوالب موحّدة: التغيير المستمر في شكل التقرير يُصعّب المقارنة ويُشتّت القارئ. ثبات الشكل يُوفّر الوقت ويُسهّل التحليل.
- أضف ملاحظات تفسيرية: الأرقام وحدها لا تكفي. ملاحظة تُوضّح سبب ارتفاع بند معين أو انخفاضه تُضاعف من قيمة التقرير لدى متخذي القرار.
- قارن دائماً بفترة مرجعية: سواء بالشهر السابق أو بالشهر ذاته من العام الماضي، المقارنة هي التي تمنح الرقم سياقه الحقيقي.
- اعرض التقرير على مختص: حتى أمهر المحاسبين الداخليين يستفيدون من مراجعة خارجية دورية. مكتب محاسب قانوني كـ OMK يُقدّم هذه المراجعة بعين محايدة وخبرة متراكمة.
التقرير الجيد لا يُعدّ في اللحظة الأخيرة — هو نتاج عمل منظّم طوال الشهر.
تعرف ايضًا على : خصائص التقارير المالية
أهمية التقارير المحاسبية في إدارة العملية المالية في الشركة
هل تساءلت يوماً لماذا تنهار شركات تبدو من الخارج ناجحة؟ في أغلب الحالات، الإجابة مخبّأة في غياب المتابعة المالية الدقيقة. التقارير المحاسبية ليست رفاهية إدارية — هي نظام الإنذار المبكر للشركة.
- دعم القرارات الاستراتيجية: لا يمكن اتخاذ قرار توسّع أو تقليص أو استثمار دون معرفة الوضع المالي الحقيقي. التقارير توفّر هذه المعرفة بصورة موثوقة.
- رصد الانحرافات المبكرة: ارتفاع غير مبرر في بند المصروفات، أو تراجع مفاجئ في الإيرادات — التقرير الشهري يُنبّه إليهما قبل أن يتحوّلا إلى أزمة.
- بناء الثقة مع المستثمرين والممولين: المؤسسات التمويلية تمنح الثقة والتسهيلات لمن يملك بيانات مالية منتظمة ودقيقة. التقارير الشهرية المنظّمة تُعزّز هذه الثقة.
- تحسين التخطيط المالي: كلما فهمت أنماط إنفاقك وإيراداتك الشهرية، كان تخطيطك للموازنة السنوية أكثر دقة وواقعية.
- الامتثال الضريبي والرقابي: جمع البيانات شهراً بشهر يجعل إعداد الإقرارات الضريبية أسرع وأقل عرضة للأخطاء عند نهاية العام.
- قياس الأداء الفعلي: الأهداف المالية تحتاج إلى مقياس. التقارير الشهرية هي المقياس الذي يُحدد إن كنت تتقدم أم تتراجع.
أخطاء شائعة في إعداد التقرير المحاسبي الشهري
رغم أهمية هذه التقارير، تقع فيها أخطاء متكررة تُقلّل من قيمتها وأحياناً تُحوّلها إلى مصدر للتضليل بدل الإرشاد. والحقيقة أن معظم هذه الأخطاء يمكن تجنّبها بسهولة متى عُرفت.
- تأجيل تسجيل المعاملات: تسجيل العمليات المالية في نهاية الشهر دفعةً واحدة يُفتح الباب أمام أخطاء التصنيف والنسيان. التسجيل الفوري قاعدة لا تقبل استثناء.
- إهمال تسوية الحسابات: عدم مطابقة كشوفات البنك مع الدفاتر شهرياً يُراكم أخطاء قد لا تُكتشف إلا بعد أشهر طويلة.
- الخلط بين المصروفات الشخصية والتجارية: خاصةً في الشركات الصغيرة، هذا الخلط يُشوّه التقرير المحاسبي ويُعقّد الوضع الضريبي.
- إعداد التقرير دون مراجعته: الأرقام لا تُراجع نفسها. لا بد من شخص آخر يمرّ على التقرير بعين ناقدة قبل اعتماده.
- تجاهل بنود المستحقات والمقدمات: عدم احتساب الإيرادات والمصروفات المستحقة وغير المدفوعة يجعل التقرير مجتزأً وغير معبّر عن الواقع.
- غياب التوثيق المستندي: كل قيد يحتاج مستنداً. تقرير بلا وثائق داعمة هو تقرير لا يصمد أمام أي مراجعة خارجية.
- الاعتماد الكلي على برامج المحاسبة دون فهم: الأداة لا تُغني عن الخبرة. البرنامج يُدخل ما تُدخله — إذا كان الإدخال خاطئاً، فالتقرير خاطئ بالكامل.
تجنّب هذه الأخطاء السبعة يرفع جودة تقاريرك المحاسبية بشكل ملحوظ وفوري.
التقارير المحاسبية الشهرية ليست مجرد وثائق تُحفظ في أدراج المحاسبة — هي أداة إدارية حية تُخبرك كل شهر بالحقيقة المالية لشركتك بوضوح لا لبس فيه. من يستثمر وقته في قراءتها وفهمها يمتلك ميزة حقيقية على من يُدير أعماله بالتخمين. إذا كنت تبحث عن جهة موثوقة تُساعدك على إعداد هذه التقارير أو مراجعتها بمعايير احترافية، فإن مكتب OMK للمحاسبة القانونية يُقدّم لك هذه الخدمة بخبرة وأمانة — تواصل معهم اليوم وابدأ بالإمساك بزمام وضعك المالي بيديك.
الأسئلة الشائعة
ما الفرق بين التقرير المحاسبي والتقرير المالي؟
التقرير المحاسبي يُعنى بتوثيق وتصنيف العمليات المالية وفق معايير المحاسبة المعتمدة، وهو في جوهره وثيقة تسجيل ومتابعة. أما التقرير المالي فهو أشمل، إذ يتضمن تحليلاً للبيانات المحاسبية ويُقدّمها بصورة قابلة للاستخدام في اتخاذ القرار الاستراتيجي. كلاهما ضروري، والفصل بينهما يُوضّح الغرض من كل وثيقة ويُساعد على قراءتها بصورة صحيحة.
كم مرة يجب إعداد التقارير المحاسبية الشهرية؟
كما يوحي الاسم، تُعدّ التقارير المحاسبية الشهرية مرة واحدة في الشهر — ويُفضّل أن يكون ذلك في الأسبوع الأول أو الثاني من الشهر التالي حتى تكون البيانات مكتملة ودقيقة. بعض الشركات ذات النشاط المكثّف تعتمد تقارير أسبوعية مُصغّرة بالتوازي، لكنها لا تُغني عن التقرير الشهري الشامل.
هل يمكن للشركات الصغيرة الاستفادة من التقارير المحاسبية الشهرية؟
بالتأكيد — بل إنها تحتاج إليها أكثر من الشركات الكبيرة في بعض الأحيان. الشركة الصغيرة تملك هامش خطأ أضيق، وأي انحراف مالي غير مرصود قد يؤثر بشكل مباشر على التدفق النقدي وقدرتها على الاستمرار. انواع التقارير المناسبة لها قد تكون مُبسّطة، لكن الانتظام في إعدادها لا يقل أهمية عن الشركات الكبرى.