كثيراً ما يقف المحاسب أمام فاتورة مشتريات أو مبيعات ويتساءل: كيف أُعالج الضريبة هنا بالضبط؟ القيد المحاسبي لضريبة القيمة المضافة ليس مجرد إدخال أرقام في النظام، بل هو انعكاس لفهم حقيقي لطبيعة الضريبة — مَن يتحمّلها، ومَن يستردّها، وكيف تتدفق بين الحسابات. الخطأ فيه لا يُصحَّح بسهولة، وقد يُفضي إلى فروقات ضريبية مزعجة عند موعد التقرير.
من هنا تبرز أهمية التأسيس الصحيح لهذا الجانب منذ البداية. مكتب OMK، بوصفه مكتب محاسب قانوني متخصص، يتعامل يومياً مع هذه القيود لدى عملائه في القطاعين التجاري والخدمي، ويُدرك جيداً أين تقع الأخطاء الشائعة وكيف تُتجنَّب.
ما هي القيود المحاسبية للضرائب؟
القيود المحاسبية للضرائب هي التسجيلات الرسمية التي تُدوَّن في دفاتر المنشأة لتعكس الالتزامات الضريبية الناشئة عن نشاطها التجاري. وهي ليست قيداً واحداً ثابتاً، بل منظومة من القيود تتوزع على محطات مختلفة: عند الشراء، وعند البيع، وعند السداد للجهات الحكومية. ما يلفت الانتباه هنا هو أن كثيراً من الشركات الصغيرة تتعامل مع الضريبة كأنها بند واحد، في حين أنها في الحقيقة حسابان منفصلان يعملان في اتجاهين متعاكسين.
الضريبة المدفوعة عند الشراء تُعرَف بضريبة المدخلات، وتُسجَّل في الجانب المدين كحق للمنشأة تجاه الجهة الضريبية. أما الضريبة المحصَّلة من العميل عند البيع فتُسمى ضريبة المخرجات، وتُسجَّل في الجانب الدائن كالتزام. والفرق بين الاثنتين هو ما يُسوَّى في نهاية كل فترة ضريبية، إما بالسداد إذا كانت المخرجات أكبر، أو بالاسترداد إذا كانت المدخلات هي الأعلى. هذا التمييز هو الأساس الذي تُبنى عليه كل القيود الضريبية السليمة.
ماهو القيد المحاسبي لضريبة القيمة المضافة
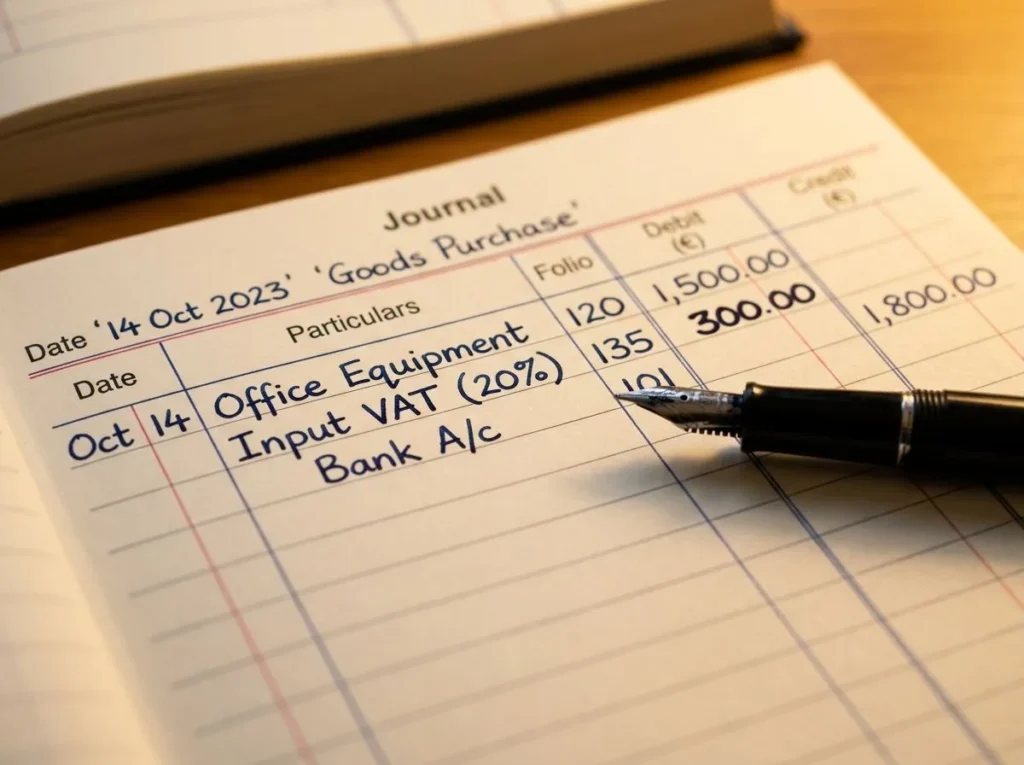
القيد المحاسبي لضريبة القيمة المضافة هو القيد الذي يُفصل فيه مبلغ الضريبة عن قيمة السلعة أو الخدمة الأصلية، ويُوزَّع على الحسابات المناسبة تبعاً لطبيعة العملية. والحقيقة أن هذا القيد يختلف شكله بحسب ما إذا كانت العملية شراءً أم بيعاً، وما إذا كانت الضريبة قابلة للخصم أم لا.
عند الشراء، يُدان حساب المشتريات بقيمة البضاعة الأصلية، ويُدان حساب ضريبة القيمة المضافة المدخلات بمبلغ الضريبة، ويُقابل ذلك دائن واحد هو حساب الموردين أو الصندوق بالمبلغ الإجمالي. وعند البيع، يُدان حساب العملاء بالمبلغ الكلي الذي دفعه المشتري، ويُقابله دائنان: حساب المبيعات بالقيمة الأصلية، وحساب ضريبة القيمة المضافة المخرجات بمبلغ الضريبة المحصَّلة. هذا هو الهيكل الجوهري الذي تدور حوله كل المعالجات الأخرى.
تعرف على : طريقة فتح حساب ضريبي للافراد
أهمية تسجيل قيود الضرائب
تسجيل قيود الضرائب بدقة ليس مجرد التزام نظامي — هو في الواقع صمام أمان مالي للمنشأة. والشركات التي تهمل هذا الجانب تدفع ثمناً باهظاً عند أول تدقيق ضريبي. إليك أبرز الأسباب التي تجعل هذا التسجيل ضرورة لا خياراً:
- الامتثال القانوني: هيئة الزكاة والضريبة والجمرك تُلزم المنشآت المسجَّلة بتوثيق كل معاملة ضريبية بقيود واضحة ومدعومة بالفواتير، وأي إخلال بذلك يُعرّض المنشأة لغرامات مالية.
- استرداد الضريبة بسهولة: حين تكون قيود المدخلات مُسجَّلة بدقة، يصبح تقديم طلب استرداد ضريبة القيمة المضافة عملية واضحة ومدعومة بأرقام موثوقة، لا معركة مع البيانات المبعثرة.
- دقة الإقرار الضريبي الدوري: الإقرار الضريبي يُبنى مباشرة على أرصدة حسابات الضريبة، فإذا كانت القيود خاطئة، كان الإقرار خاطئاً — وهذا هو أصل معظم المشكلات الضريبية.
- الوضوح المالي الداخلي: القوائم المالية تعكس الواقع الحقيقي للمنشأة فقط حين تُعالَج الضريبة بمعزل عن الإيراد الفعلي، إذ تُشوّه الأرقامَ عند دمجها.
- التحضير للتوسع أو التدقيق: أي مستثمر أو مدقق خارجي سيبحث أولاً عن سلامة معالجة الضرائب، لأنها مرآة مصداقية النظام المحاسبي بأكمله.
التسجيل الدقيق اليوم يوفّر وقتاً ومالاً كبيرَين غداً.
يمكنك قراءة ايضًا : الوعاء الضريبي لضريبة الدخل
قيود الضرائب على دخل الشركة
ضريبة دخل الشركة تختلف جوهرياً عن ضريبة القيمة المضافة — فهي ضريبة على الربح لا على المعاملات. ومع ذلك، تحتاج أيضاً إلى قيود محاسبية منضبطة تعكس الالتزام الضريبي بدقة. إليك أبرز القيود المتعلقة بضرائب الدخل:
- قيد الضريبة المستحقة: يُدان حساب مصروف الضريبة بالمبلغ المحسوب على الأرباح، ويُقابله دائن هو حساب الضريبة المستحقة (التزام متداول).
- قيد الضريبة المدفوعة مقدماً: حين تدفع المنشأة دفعات مبدئية خلال السنة، يُدان حساب الضريبة المدفوعة مقدماً ويُقابله دائن الصندوق أو البنك.
- قيد التسوية في نهاية السنة: عند إعداد الإقرار النهائي، تُقارَن الضريبة المحسوبة بما دُفع مسبقاً، ويُسجَّل الفرق إما كالتزام إضافي أو كمبلغ قابل للاسترداد.
- قيد الضريبة المؤجلة: في حالات الفروق المؤقتة بين المعالجة المحاسبية والمعالجة الضريبية، تُسجَّل ضريبة مؤجلة وفق معايير المحاسبة الدولية المعتمدة.
- قيد إقفال مصروف الضريبة: في نهاية الدورة، يُقفَل حساب مصروف الضريبة على حساب الأرباح والخسائر كسائر المصروفات.
هذه القيود تشكّل معاً مسار معالجة ضريبة الدخل من بداية السنة حتى نهايتها.
قيود الضرائب على المبيعات المستحقة
قيد المبيعات هو من أكثر القيود تكراراً في الدورة المحاسبية اليومية، وهو أيضاً من أكثرها عرضة للأخطاء حين لا يُفرَّق بوضوح بين إيراد البيع ومبلغ الضريبة المحصَّلة. الضريبة هنا ليست إيراداً للشركة — هي أمانة تُحصَّل لصالح الجهة الضريبية. وهذا التمييز جوهري.
- قيد البيع الآجل (بالأجل): يُدان حساب العملاء بالمبلغ الإجمالي شاملاً الضريبة، ويُقابله دائنان: حساب إيراد المبيعات بالقيمة الأصلية وحساب ضريبة القيمة المضافة المخرجات بمبلغ الضريبة.
- قيد البيع النقدي: يُدان حساب الصندوق أو البنك بالمبلغ الكلي، ويُقسَّم على الجانب الدائن بنفس الطريقة: المبيعات والضريبة منفصلَتين.
- قيد مردودات المبيعات: حين يُرجع العميل بضاعة، يُعكَس القيد الأصلي — يُدان حساب مردودات المبيعات وحساب ضريبة المخرجات، ويُقابلهما دائن حساب العميل.
- قيد الخصم التجاري: الخصم المنح قبل إصدار الفاتورة يُقلّل من وعاء الضريبة أصلاً، لذا يُسجَّل المبلغ بعد الخصم، ولا تُحسَب الضريبة على الجزء المخفَّض.
الدقة في قيد المبيعات تعني دقة الإقرار الضريبي الشهري أو الربعي بلا استثناء.
قيود ضريبة القيمة المضافة
تتعدد قيود ضريبة القيمة المضافة بتعدد المواقف التي تنشأ فيها. وفيما يلي أبرز القيود التي يتعامل معها المحاسب بصورة دورية:
- قيد الضريبة على المبيعات (المخرجات): يُدان العميل بالمبلغ الكلي، ويُدان حساب ضريبة المخرجات في الجانب الدائن كالتزام على الشركة.
- قيد الضريبة على المشتريات (المدخلات): يُدان حساب ضريبة المدخلات في الجانب المدين كحق استرداد محتمل، مقابل دائن المورد بالمبلغ الكلي.
- قيد تسوية الفترة الضريبية: في نهاية الفترة، يُقارَن رصيد المدخلات بالمخرجات — إذا كانت المخرجات أكبر، يُسجَّل صافي مبلغ مستحق للجهة الضريبية في حساب التزام مستقل.
- قيد سداد ضريبة القيمة المضافة: عند تحويل المبلغ للجهة الحكومية، يُدان حساب الضريبة المستحقة ويُقابله دائن البنك، ليصفر الحساب تماماً.
- قيد الضريبة غير القابلة للخصم: بعض المشتريات لا تمنح حق خصم الضريبة (كالترفيه أو السيارات في حالات معينة)، وفي هذه الحالة تُضاف الضريبة إلى تكلفة الأصل أو المصروف مباشرة ولا تُسجَّل في حساب المدخلات.
فهم هذه الأنواع الخمسة يغطي الغالبية العظمى من المواقف التي تواجه المحاسب الميداني.
يمكنك ايضًا قراءة : ماهو رقم التعريف الضريبي
قيود ضريبة القيمة المضافة المدفوعة على المشتريات في السعودية
في المملكة العربية السعودية، ضريبة القيمة المضافة على المشتريات تُمثّل قيد مشتريات متكاملاً يجب أن يعكس قيمة السلعة والضريبة بصورة منفصلة. هذا ليس مجرد متطلب محاسبي، بل شرط لازم لضمان حق الخصم أمام هيئة الزكاة والضريبة والجمارك. إليك تفاصيل هذه القيود:
- الشرط الأساسي: لا يُقبَل قيد مشتريات يتضمن ضريبة قابلة للخصم إلا إذا كان مستنداً إلى فاتورة ضريبية رسمية تحمل رقم التسجيل الضريبي للبائع.
- هيكل القيد: يُدان حساب المشتريات أو الأصل المُقتنى بقيمته الأصلية، يُدان حساب ضريبة القيمة المضافة المدخلات بنسبة 15% من قيمة الشراء، ويُقابلهما دائن حساب المورد أو البنك بالمبلغ الكلي.
- حالة المشتريات المعفاة أو الخاضعة لنسبة صفرية: لا تُسجَّل أي ضريبة مدخلات في هذه الحالة، والقيد يشمل قيمة الشراء الأصلية فقط.
- قيد تسوية المدخلات مع المخرجات: شهرياً أو ربعياً، يُقارَن رصيد حساب المدخلات بحساب المخرجات — الفرق يُحوَّل إلى حساب الضريبة الصافية المستحقة أو المستردة.
- مهلة سداد ضريبة القيمة المضافة: مهلة سداد ضريبة القيمة المضافة في السعودية هي اليوم الثلاثون من الشهر التالي للفترة الضريبية للمنشآت الربعية، واليوم الثلاثون للمنشآت الشهرية — التأخر عن هذه المهلة يُوجب غرامة تأخير. لذا يجب أن يكون القيد جاهزاً قبل هذا الموعد بوقت كافٍ.
- أهمية التوثيق: الاحتفاظ بالفواتير الأصلية مرتبطةً بقيودها المقابلة في النظام هو الفارق بين شركة تستردّ ضريبتها بسلاسة وأخرى تخوض نقاشات مطوّلة مع الجهة الضريبية.
الأسئلة الشائعة
ما الفرق بين ضريبة القيمة المضافة المدخلات والمخرجات في القيود المحاسبية؟
ضريبة المدخلات هي الضريبة التي تدفعها المنشأة عند شرائها للسلع أو الخدمات، وتُسجَّل في الجانب المدين كحق استرداد. أما ضريبة المخرجات فهي التي تحصّلها المنشأة من عملائها عند البيع، وتُسجَّل في الجانب الدائن كالتزام. في نهاية الفترة الضريبية، يُحسَب الفرق بينهما: إذا تجاوزت المخرجاتُ المدخلاتِ، وجب سداد الفرق للجهة الضريبية، والعكس يُفضي إلى استرداد.
ما هي مهلة سداد ضريبة القيمة المضافة في السعودية؟
القيد المحاسبي لضريبة القيمة المضافة يجب أن يكون مكتملاً قبل موعد تقديم الإقرار وسداده. مهلة سداد ضريبة القيمة المضافة تختلف بحسب دورية التقرير: المنشآت التي تُقدّم إقراراً ربعياً لديها حتى نهاية الشهر الذي يلي انتهاء الربع، والمنشآت الشهرية لديها حتى نهاية الشهر الموالي للفترة. التأخير يُفضي إلى غرامات تراكمية، لذا يُنصح بالتسوية المحاسبية قبل الموعد بأسبوع على الأقل.
هل يمكن للشركة استرداد ضريبة القيمة المضافة على مشترياتها؟
نعم، يحق للمنشأة المسجَّلة في نظام ضريبة القيمة المضافة خصم ضريبة المدخلات من ضريبة المخرجات، واسترداد الفائض منها في حال تجاوزت المشتريات المبيعات خلال فترة معينة. لكن هذا الحق مشروط بأن تكون الفاتورة الضريبية مستوفيةً لجميع الشروط النظامية، وأن يكون قيد مشتريات الضريبة مُسجَّلاً بدقة في الدفاتر مع توثيق كامل. التقدم بطلب الاسترداد دون قيود واضحة ودقيقة يُعرّض الطلب للرفض.
التعامل السليم مع القيد المحاسبي لضريبة القيمة المضافة ليس رفاهيةً يؤجلها أصحاب الأعمال، بل هو ركيزة أساسية لسلامة النظام المالي بأكمله. من قيد المبيعات اليومي، إلى تسوية الفترة الضريبية، إلى سداد ضريبة القيمة المضافة في موعدها — كل خطوة مبنية على الخطوة التي سبقتها. إذا كنت تبحث عمّن يضبط هذه القيود لمنشأتك ويضمن امتثالها الكامل، فإن مكتب OMK كمكتب محاسب قانوني متخصص يقدم لك الدعم العملي الذي تحتاجه — لا مجرد نصائح نظرية. تواصل مع فريق OMK وابدأ بالأساس الصحيح.